


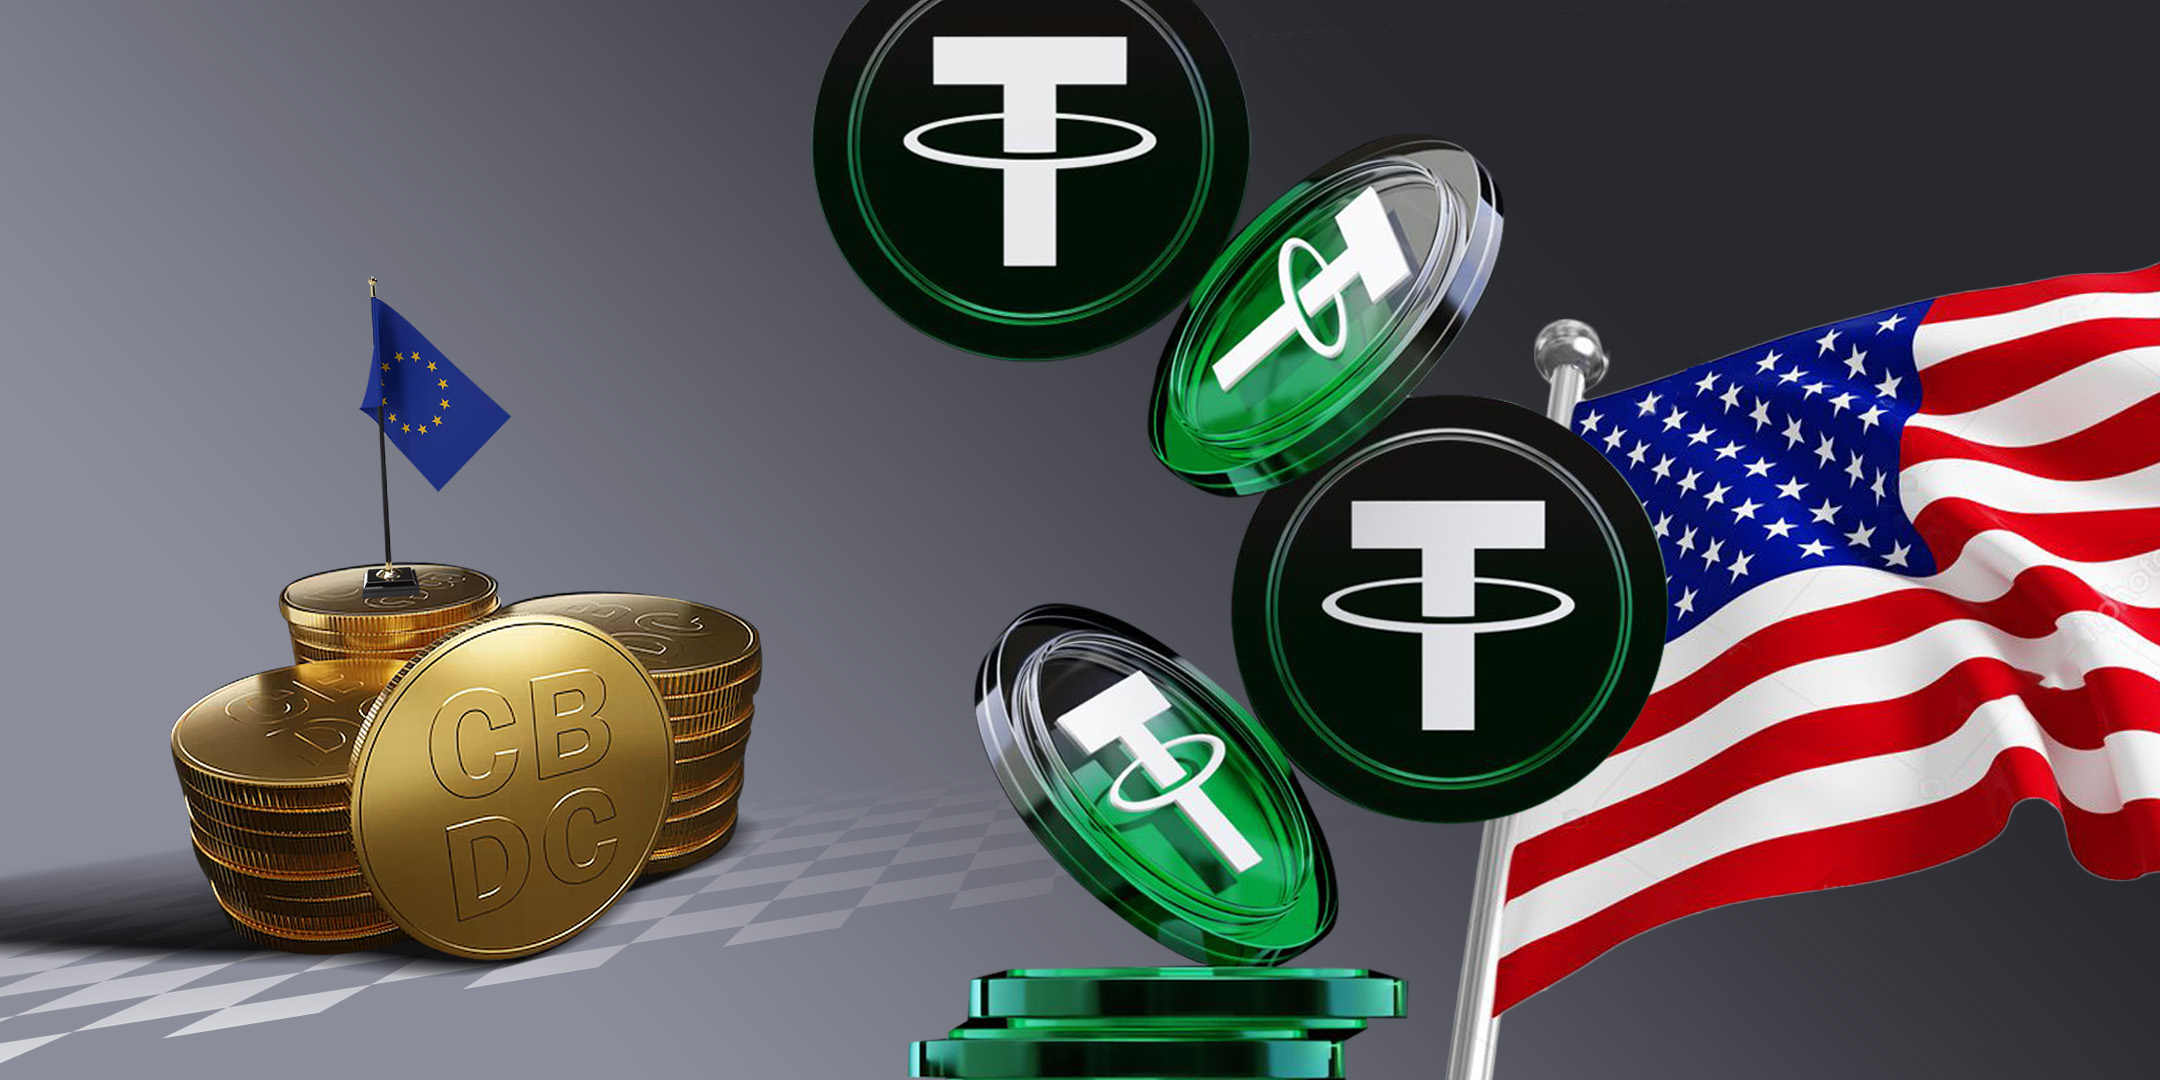
Последнее десятилетие принесло повсеместную цифровизацию в банковский сектор. Согласно данным от Global Findex, информационной базы Всемирного банка по доступу к финансовым услугам, с 2011 по 2021 год число людей с банковскими счетами выросло с 50 до 76%, до 1,6 млрд клиентов. Произошло так во многом благодаря мобильным приложениям и необанкам. Онлайн-сервисы, искусственный интеллект и блокчейн меняют подход к управлению финансами. Это делает услуги доступнее, но и несет новые вызовы. Как показывает пример латиноамериканского NuBank, цифровизация дает возможность расширения банковского бизнеса не только на национальном, но и на международном уровне. Что станет основой глобального расширения банкинга — стейблкоины или CBDC?
В Европейском союзе в соответствии с нормативно-правовой базой MiCA (Markets in Crypto-Assets) десяти компаниям разрешено выпускать стейблкоины. Компании, которые соответствуют европейским нормам регулирования — это эмитент стейблкоинов Circle (с монетами EURC и USDC), Banking Circle (EURI), Crypto.Com (USD1), Fiat Republic (ENEUR), Membrane Finance (EURe и eUSD), Quantoz Payments (EURD, EURQ, USDQ), Schuman Financial (EURØP), Societe Generale (EURCV), StabIR (EURR и USDR) и Stable Mint (EURSM).
 Читайте также
Цифровой евро будет приватнее банковских переводов: как это будет работать

По данным крупнейшей криптобиржи Coinbase, в прошлом году объем торгов стейблкоинами составил $30 трлн. В перспективности этого вида криптоактивов уверены не только трейдеры. Соединенные Штаты, например, сделали ставку на стейблкоины и вообще отказались от идеи цифровой валюты центрального банка (CBDC). В Конгрессе США сейчас рассматривают сразу два законопроекта по регулированию обращения криптоактивов. При этом ведущий эмитент стейблкоинов, привязанных к доллару, Tether, ведет активные консультации с американскими законодателями, чтобы соответствовать принимаемому регулированию. У Tether, к сожалению, уже есть печальный опыт делистинга на криптоплатформах ЕС из-за несоответствия европейским нормам регуляции крипторынка MiCA.
Европейский союз на данный момент является мировым лидером в области регулирования крипторынка. Тем не менее, это становится и поводом для критики. Американский экономист и аналитик рынка, профессор прикладной экономики Стив Ханке (Steve H. Hanke) считает принятое в ЕС регулирование чрезмерным. Он называет его основной причиной отставания ЕС от США в размере валового внутреннего продукта (ВВП). А американские законодатели подозревают в ЕС удушение технологических инноваций — бюрократией.
Другой взгляд на цифровизацию банковских расчетов и инвестиций в Европе выразил Стефан Ляйтнер (Stephan Leithner), CEO немецкой биржи ценных бумаг Deutsche Börse . Он рассматривает постоянный цифровой евро (CBDC) как инструмент финансовой стабильности и инноваций в ЕС. По его мнению, объединение европейских регуляционных норм — MiCA, Закона об искусственном интеллекте и Закона о цифровой операционной устойчивости (DORA) — позволит централизованному цифровому евро иметь глобальное преимущество в конкуренции с долларом США.





 Меню
 Знания
 События
 Новости
 Курсы валют