


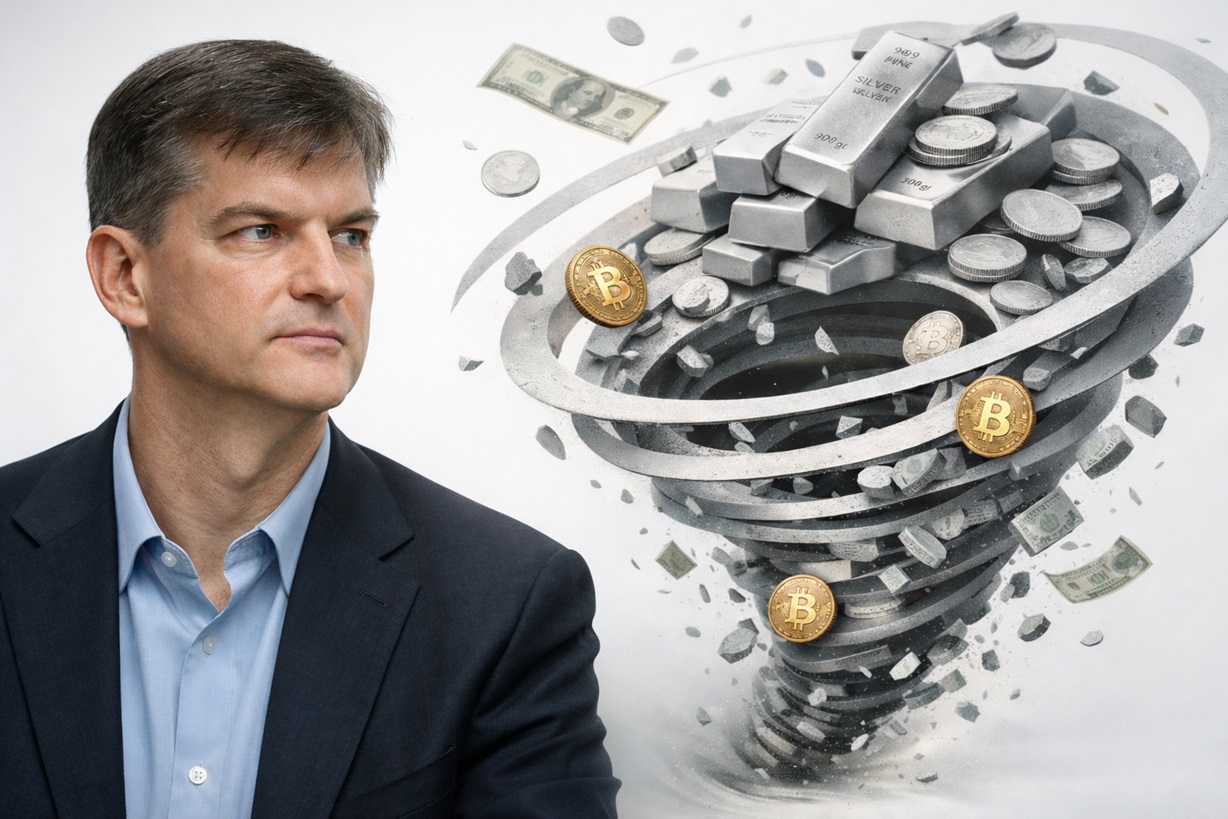
Рынок токенизированных металлов неожиданно оказался в центре внимания: фьючерсы на «цифровое» серебро пережили один из самых мощных обвалов на крипторынке и по объёму ликвидаций даже обошли биткоин. На деривативной платформе Hyperliquid ликвидации по позициям, привязанным к токенизированному серебру, кратковременно превысили принудительные закрытия сделок по биткоину — редкий случай, когда не BTC, а макроактив становится главным источником рыночного стресса. Фьючерсы на токенизированное серебро показали один из крупнейших обвалов среди всех инструментов, включая биткоин и эфир, усилив давление на трейдеров с плечом.
Токенизированные контракты позволяют спекулировать на золоте, серебре и меди через криптоплатформы 24/7, с более низким порогом входа и меньшими начальными требованиями по обеспечению. Но именно эта гибкость превращается в уязвимость, когда рынок резко разворачивается: маржин‑коллы приходят быстрее, а автоматические ликвидации срабатывают цепной реакцией.
 Читайте также
Мемкоин Хантера Байдена LAPTOP рухнул на 98%: трейдеры потеряли сотни тысяч
Известный по фильму «Большая игра» (Big Short) управляющий хедж‑фондом Майкл Берри описал происходящее как «спираль смерти залога». По его словам, «чрезмерное кредитное плечо на этих криптовалютных биржах из-за роста цен на металлы привело к тому, что по мере падения крипто-залога приходилось продавать токенизированные металлы. Это спираль смерти залога». Берри подчеркнул, что ликвидации по токенизированным фьючерсам на серебро на Hyperliquid «на самом деле превысили ликвидации биткоина» — иронично для площадки, название которой намекает на высокую ликвидность. По сути, падение криптовалютного обеспечения и скачок волатильности в металлах запустили порочный круг: падение цен → маржин‑коллы → принудительные продажи → ещё более глубокое падение.
Почему токенизированные металлы стали новым источником риска. Криптобиржи всё активнее превращаются в круглосуточные макротрейдинговые площадки, где одновременно торгуются BTC, ETH и токенизированные товары. Трейдеры могут одним портфелем «закрывать» сразу несколько идей — от ставки на биткоин до игры против или за серебро и золото, используя высокое плечо и общий пул залога. В конце января CME Group подняла маржинальные требования по фьючерсам на золото и серебро, что усилило давление на игроков с плечом и вынудило многих сокращать позиции. Хотя новые правила касаются традиционных бирж, изменение аппетита к риску быстро перекинулось на токенизированные контракты, которые отражают те же базовые активы.
История с серебром показала, что токенизация не отменяет фундаментальных рисков, а в условиях высокого плеча способна их усиливать. Для розничных инвесторов это сигнал осторожнее относиться к деривативам на металлы и криптоактивы: важны не только направление тренда, но и уровень плеча, глубина ликвидности и маржинальные требования площадки. Для рынка в целом кейс серебра — напоминание, что криптобиржи больше не изолированный мир, а часть глобальной макрокартины, где обвал в металлах может неожиданно ударить по крипто‑портфелю, и наоборот. В эпоху токенизации даже традиционные «тихие гавани» вроде золота и серебра могут стать источником резких, почти криптовалютных по масштабу движений.






 Меню
 Знания
 События
 Новости
 Курсы валют