


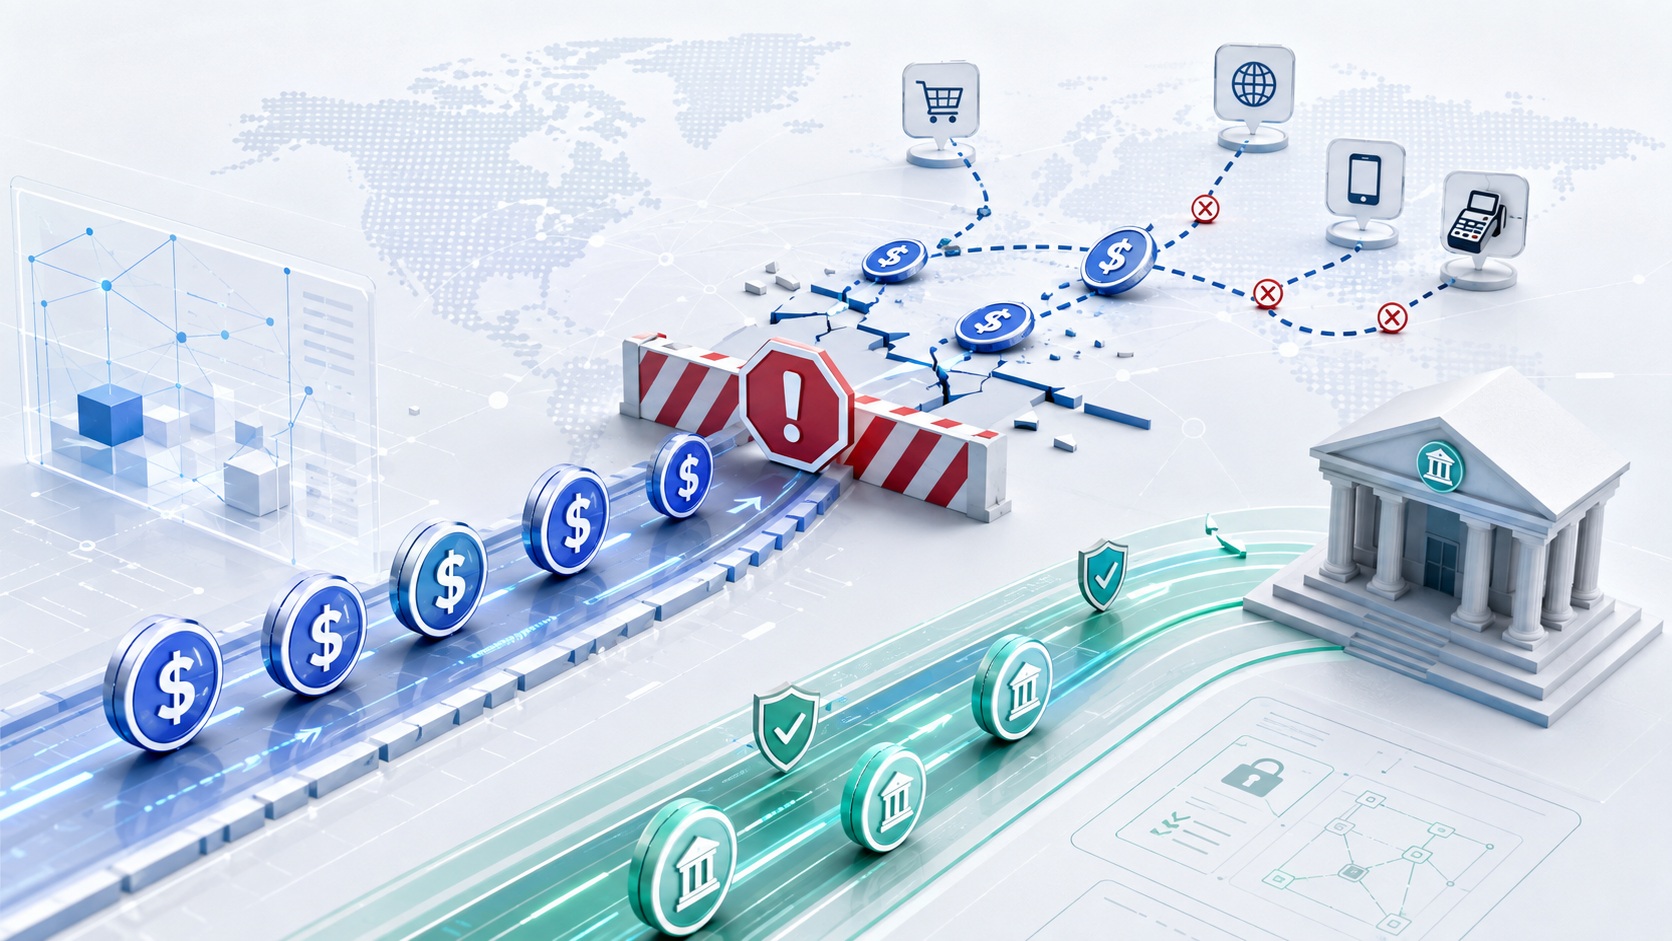
Банк международных расчетов (BIS) вновь поставил под сомнение идею о том, что стейблкоины способны стать полноценной основой массовых платежей. Выступая 28 августа на экономическом симпозиуме Федеральной резервной системы в Джексон-Хоуле, генеральный управляющий BIS Пабло Эрнандес де Кос заявил, что стейблкоины пока не выглядят убедительным платежным инструментом в масштабах всей экономики. По его мнению, более перспективной технологией могут стать токенизированные банковские депозиты — обычные деньги на счетах коммерческих банков, представленные в форме программируемых цифровых токенов.
Стейблкоины вроде USDT и USDC привязаны к стоимости традиционных валют, прежде всего доллара США. Их популярность растет благодаря криптовалютным биржам, международным переводам и платежам в блокчейне. Однако BIS видит фундаментальную проблему: разные стейблкоины фактически существуют как отдельные формы денег. Де Кос привел простой пример. Если пользователь владеет USDT, а получатель принимает только USDC, отправителю приходится продать один токен и купить другой. Обмен при этом не обязательно пройдет строго по курсу один к одному, особенно во время рыночного стресса. Это нарушает принцип «единства денег», согласно которому один доллар должен оставаться одним долларом независимо от банка или платежной платформы.
 Читайте также
Circle запустит криптобанк: что изменится для USDC

Еще одна проблема — совместимость сетей. Один и тот же стейблкоин может обращаться сразу в нескольких блокчейнах, однако переводы между ними часто требуют мостов и других дополнительных механизмов. Они увеличивают стоимость операций и создают новые технологические риски.
Отдельное внимание глава BIS уделил борьбе с отмыванием денег. Значительная часть стейблкоинов находится в самостоятельных криптокошельках, а переводы между такими адресами могут проходить за пределами привычных процедур идентификации клиентов. Поэтому одинаковое применение требований AML и KYC становится значительно сложнее.
Есть и макроэкономический риск. Если пользователи массово начнут переводить банковские вклады в долларовые стейблкоины, банки могут столкнуться с ростом стоимости фондирования. В конечном итоге это способно сделать кредиты дороже для бизнеса и обычных заемщиков. Для стран за пределами США ситуация еще чувствительнее. Распространение долларовых стейблкоинов, предупредил де Кос, способно ускорить «цифровую долларизацию», ослабить денежный суверенитет и снизить эффективность национальной монетарной политики.
Позиция BIS заметно отличается от подхода Вашингтона. Министр финансов США Скотт Бессент ранее называл стейблкоины частью цифровой революции, способной укрепить статус доллара как ведущей мировой резервной валюты и одновременно создать дополнительный спрос на американские государственные облигации.
При этом BIS не отвергает саму токенизацию. Она может дать финансовой системе программируемые платежи, круглосуточные операции и более эффективные расчеты. Де Кос предлагает другую архитектуру: основную массу ежедневных платежей проводить через токенизированные банковские депозиты, а стейблкоинам оставить специализированные сценарии использования. Правда, токенизированным депозитам тоже предстоит решить проблемы совместимости, управления и юридического оформления расчетов. Именно здесь проходит главный спор о будущем цифровых денег. США видят в регулируемых стейблкоинах инструмент расширения долларовой системы, тогда как BIS делает ставку на модернизацию банковских денег. От исхода этого противостояния во многом зависит, кто станет главным посредником цифровых платежей следующего поколения — эмитенты частных токенов или традиционные банки.




 Меню
 Знания
 События
 Новости
 Курсы валют