


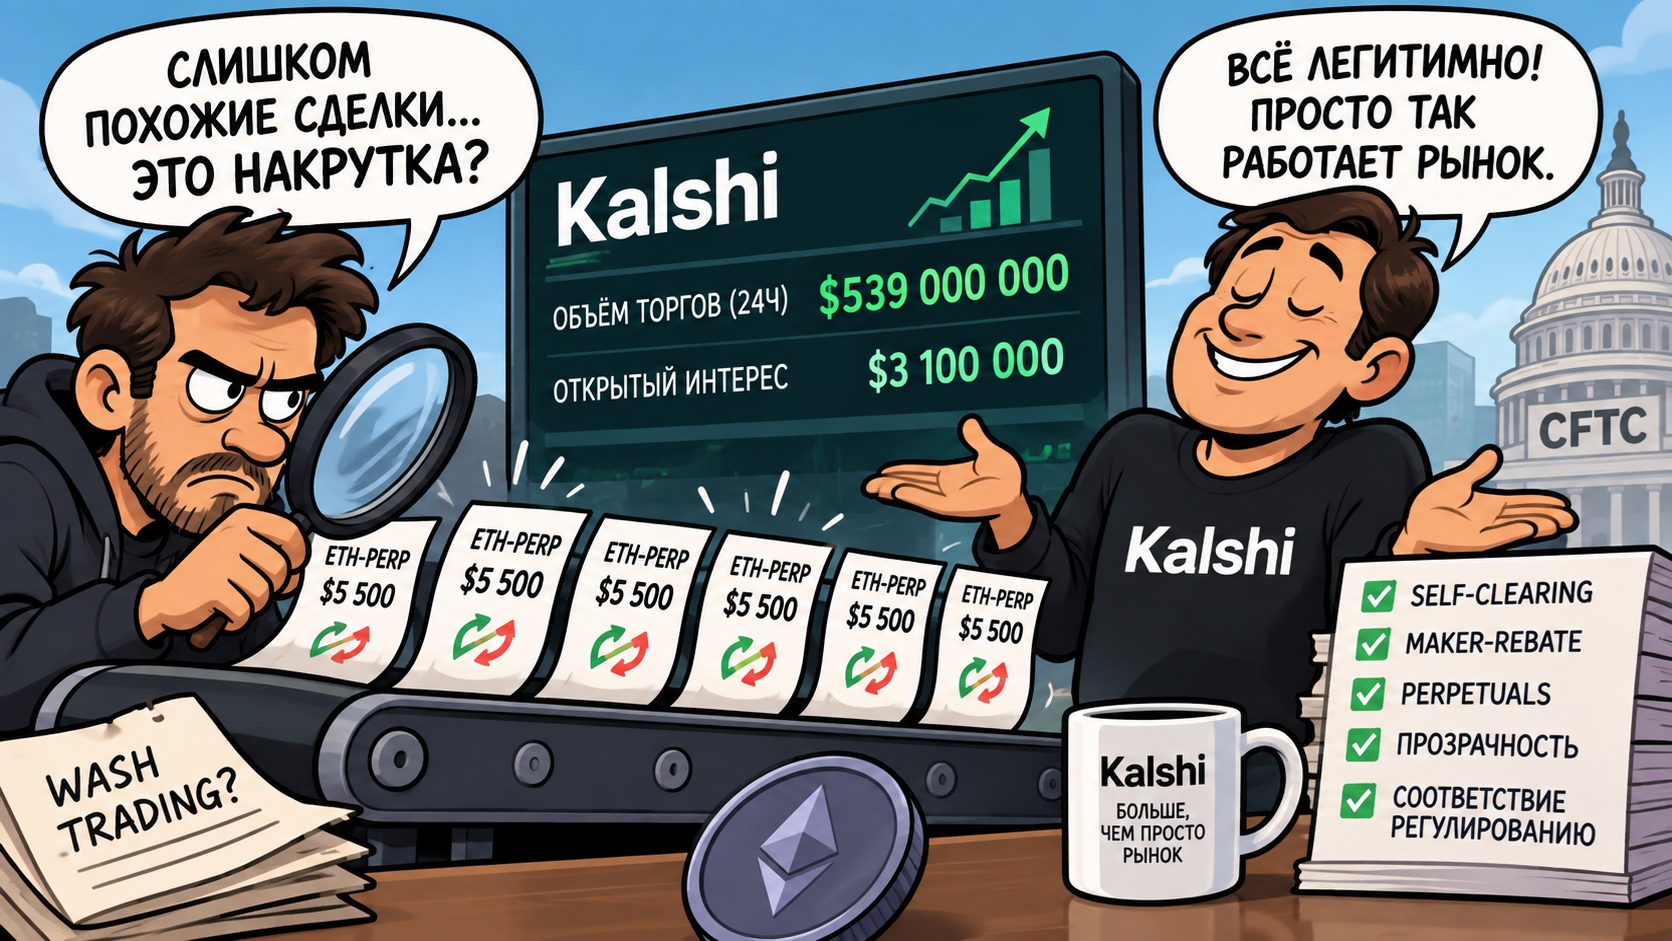
Платформа рынков прогнозов Kalshi оказалась в центре спора о достоверности криптовалютных торговых объёмов. Поводом стали необычные показатели бессрочного контракта на Ethereum — “ETH-PERP”. Количественный аналитик и сооснователь Stealth Neolab, известный под именем Beni, заявил, что за 24 часа объём торгов на площадке достиг примерно $539 млн, тогда как открытый интерес составлял лишь $3,1 млн. Получается, торговый оборот примерно в 174 раза превышал объём открытых позиций. Ещё больше вопросов вызвала серия повторяющихся операций примерно на $5500 каждая. По расчётам Beni, в некоторые дни подобные сделки могли обеспечивать до 58% всего объёма бессрочных контрактов на Ethereum на Kalshi. Аналитик назвал обнаруженную закономерность «неопровержимым доказательством» манипулирования объёмами.
Wash trading — это практика, при которой участник фактически торгует сам с собой или проводит согласованные встречные сделки, создавая видимость высокой рыночной активности без существенного изменения экономической позиции. Для биржи это чувствительный вопрос: большой объём обычно воспринимается трейдерами как показатель ликвидности и реального спроса. При этом необычное соотношение объёма и открытого интереса само по себе ещё не является доказательством wash trading. На активно торгуемых рынках одни и те же позиции могут многократно открываться и закрываться в течение суток.
 Читайте также
BitMine Тома Ли накопила 4,8% Ethereum и приблизилась к цели в 5%
Комиссии Kalshi тоже оказались под пристальным вниманием
Beni также обратил внимание на программу комиссий, раскрытую Kalshi в документах для американской – Комиссии по торговле товарными фьючерсами (CFTC). Некоторые self-clearing members (участники которые не только торгует, но и самостоятельно отвечает за обработку, обеспечение и расчёты по своим операциям в рамках правил площадки) могут получать maker-rebate (вознаграждение за создание ликвидности в стакане) в размере 0,3 базисного пункта, компенсирующий аналогичную комиссию тейкера. Критик считает, что низкая фактическая стоимость торговли способна создавать стимулы для искусственного наращивания оборота.
Представитель криптоподразделения Kalshi (под ником IcoBeast.eth) отверг обвинения. По его словам, часть претензий возникла из-за смешения различных показателей: например, использованный критиками график Artemis демонстрировал долю Kalshi на рынке прогнозов, а не объём торговли perpetual-фьючерсами.
Почему объёмы Kalshi выглядят такими большими
Компания отдельно объяснила методику расчёта объёмов на рынках прогнозов. Там учитывается максимальная потенциальная стоимость контракта, а не только фактически внесённые деньги. Например, если пользователь покупает 100000 контрактов стоимостью $0,30, он тратит $30000, однако объём может отображаться как $100000 — максимальная стоимость выплат по контрактам. Kalshi утверждает, что аналогичный принцип используется Polymarket. IcoBeast.eth также отметил, что self-clearing member не является закрытым статусом для избранных маркетмейкеров: «Любой может стать Self-Clearing Member… при условии выполнения нормативных требований». Также он признал, что американский рынок криптовалютных perpetuals (бессрочных фьючерсов на криптовалюту) для компании пока находится на ранней стадии. Однако, по его словам, главное отличие от многих офшорных криптобирж заключается в прозрачности: программы стимулирования и изменения комиссий Kalshi должны публично раскрываться регулятору. Действительно, CFTC публикует документы Kalshi, касающиеся комиссий по бессрочным фьючерсам.
Ситуация показывает, что по мере сближения рынков прогнозов и криптовалютных деривативов, трейдерам становится недостаточно смотреть только на впечатляющий торговый объём. Всё большее значение имеют открытый интерес, структура комиссий и реальная глубина ликвидности. Пока данные вызывают вопросы, но обвинения Kalshi в wash trading остаются именно обвинениями — доказанный факт манипуляций пока не установлен.




 Меню
 Знания
 События
 Новости
 Курсы валют