


Стейблкоины постепенно превращаются из инструмента крипторынка в потенциальную альтернативу привычным платежам. Однако для массового распространения одной скорости транзакций и привязки к доллару недостаточно. Исследование Visa показало: ключевым фактором для пользователей остается безопасность денег. Согласно исследованию Money Travels 2026, только 36% опрошенных американцев готовы пользоваться стейблкоинами в нынешней модели. Но если добавить гипотетическую защиту от мошенничества банковского уровня и страхование депозитов, показатель увеличивается до 56%. Это рост сразу на 20 процентных пунктов, или примерно на 56% относительно исходного уровня.
Пользователям важнее не блокчейн, а тот, кто хранит деньги
 Читайте также
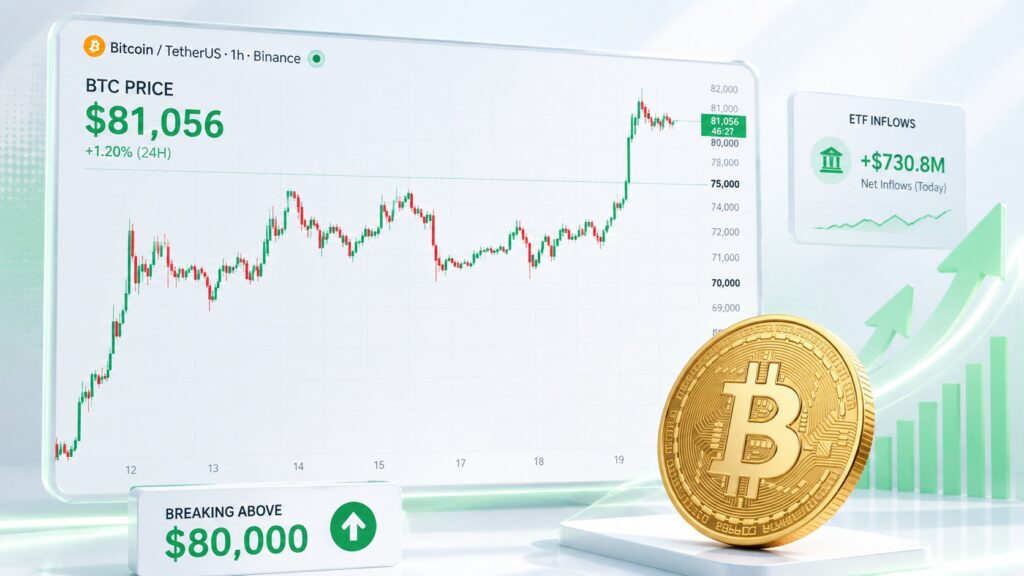
Биткоин закрепился выше $81000: рекордный приток в ETF усилил рост BTC

Исследование проводилось Morning Consult по заказу Visa с 24 февраля по 2 марта 2026 года. В американской части опроса участвовали 2192 совершеннолетних респондента. Перед ответами участникам объясняли значение основных терминов, включая понятие стейблкоинов. Результаты показывают любопытный сдвиг. Для 64% американцев доверие к новому платежному инструменту больше зависит от компании, которая его предоставляет, чем от самой технологии. Если стейблкоины предлагает уже знакомая финансовая организация, готовность пользоваться ими увеличивается с 36% до 45%. Наибольшим доверием пользуются традиционные коммерческие банки — 61% — и глобальные платежные сети — 60%. Получается, что массовому пользователю может быть не так важно, в каком блокчейне работает USDT или USDC. Гораздо важнее понимать, кто отвечает за деньги и что произойдет в случае мошенничества или другой проблемы.
Главная проблема — о стейблкоинах многие вообще не знают
Несмотря на быстрое развитие рынка, 56% американских респондентов заявили, что никогда не слышали о стейблкоинах. Даже среди знакомых с технологией сохраняются заблуждения: некоторые считают, что стоимость таких активов колеблется аналогично биткоину. При этом сама инфраструктура развивается значительно быстрее осведомленности обычных пользователей. По данным На момент публикации исследования, объем долларовых стейблкоинов превышал $295 млрд: около $183,4 млрд приходилось на USDT и примерно $76 млрд — на USDC. Visa также сообщала, что годовой темп расчетов компании с использованием стейблкоинов превысил $20 млрд, увеличившись более чем в 15 раз за год. В мире уже работает свыше 160 карточных программ, связанных со стейблкоинами.
Стейблкоинам придется стать похожими на банки
Исследование показывает возможное направление развития рынка: для массового пользователя криптовалютной инфраструктуре придется перенять часть механизмов традиционной финансовой системы. Защита от мошенничества, понятные правила возврата средств, надежное хранение и страхование способны оказаться важнее технологических преимуществ блокчейна. При этом есть важная оговорка: сценарий Visa был гипотетическим. В исследовании прямо отмечается, что стейблкоины сейчас не получают стандартную государственную страховку депозитов наподобие FDIC только потому, что хранятся в цифровом кошельке. Поэтому цифра 56% — не прогноз реального количества пользователей, а показатель заявленной готовности использовать стейблкоины при наличии дополнительных гарантий. Но вывод исследования достаточно показателен: следующий этап конкуренции на рынке цифровых денег может развернуться уже не вокруг скорости блокчейнов. Главным активом становится доверие пользователя.





 Меню
 Знания
 События
 Новости
 Курсы валют