


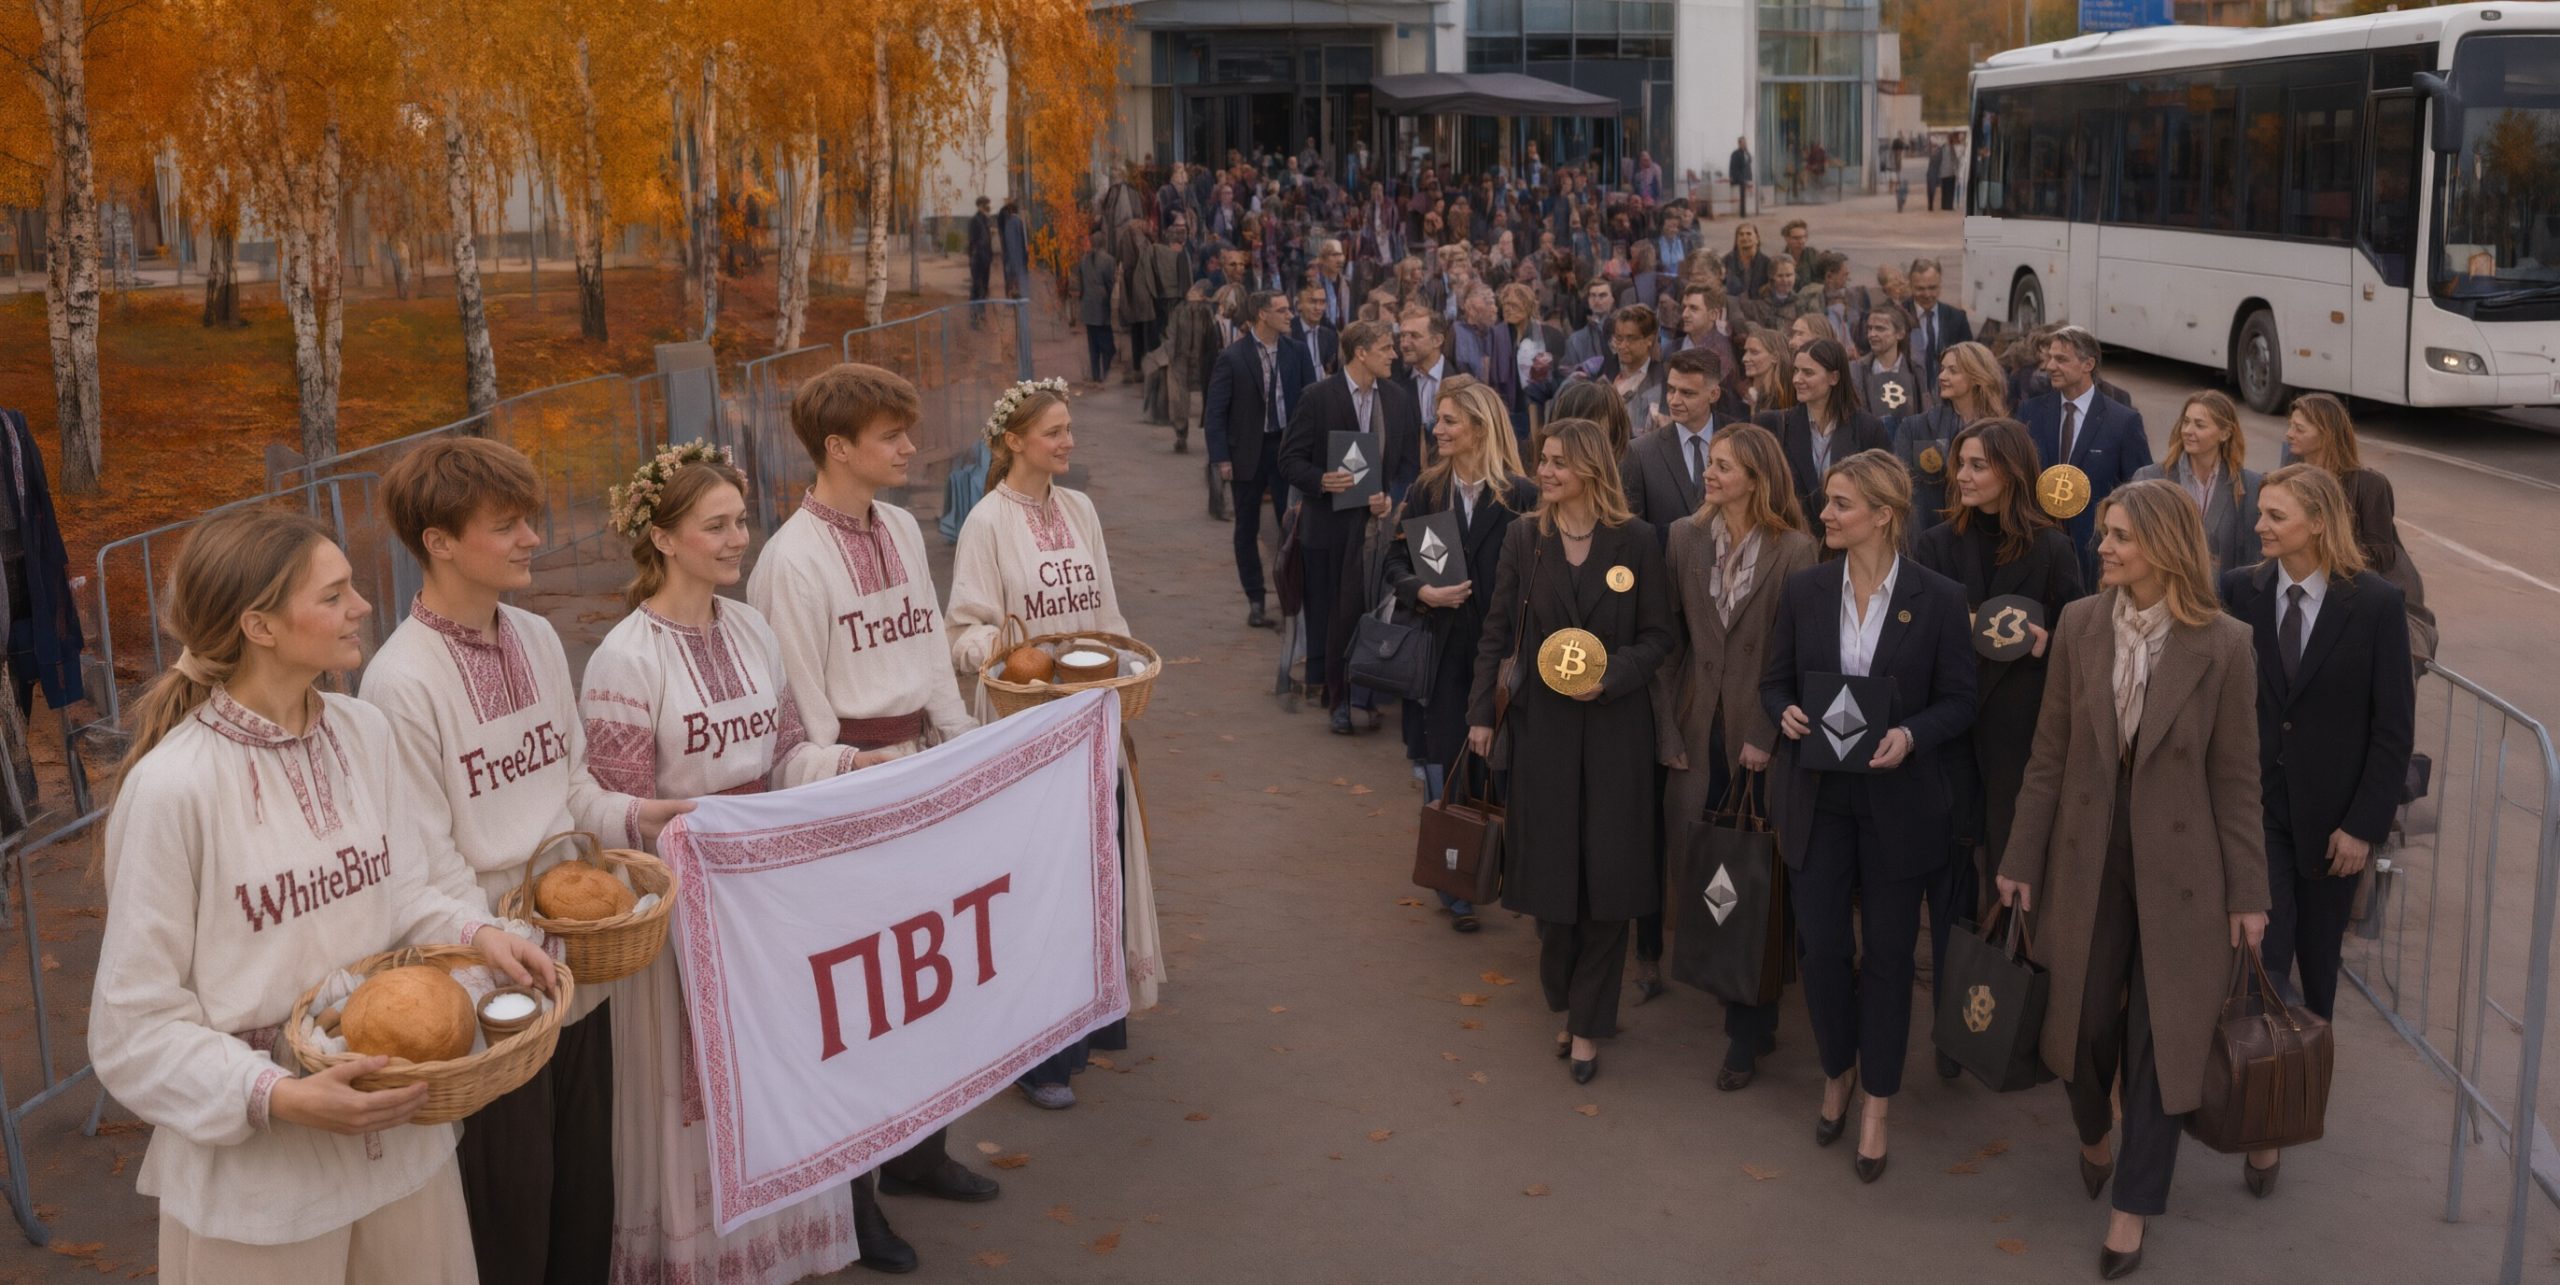
Часть клиентов «закрывшихся» для россиян и других резидентов стран СНГ Bitget, MEXC и HTX действительно будет вынуждена искать альтернативы, и регулируемые белорусские площадки — один из очевидных вариантов. Однако стоит ли ожидать массововый переток именно в Беларусь?
Что уже произошло
По данным одного из отчётов, Bitget с 18 октября 2026 года внёс Россию, Беларусь и Казахстан в перечень запрещённых юрисдикций: новым сделкам, ордерам и подпискам — нет; затронутым клиентам предписано закрыть позиции и вывести активы. MEXC 20 октября объявила о прекращении обслуживания пользователей из России и Беларуси, а HTX добавила Россию в перечень ограниченных юрисдикций, сохранив право ограничивать доступ, приостанавливать вывод средств и закрывать счета.
Это создаёт вынужденный спрос на альтернативы, но не означает автоматического перетока на белорусские биржи. Чтобы клиент действительно перешёл на белорусскую площадку, должны совпасть сразу несколько условий: доступ, удобство, ликвидность, валютные каналы, налоговая приемлемость и готовность проходить KYC. В целом белорусские площадки предоставляют весьма малорисковую альтернативу, что особенно пригодно для дамской аудитории, предпочитающей ясность и меньшие риски даже, возможно, при меньших возможностях.
 Читайте также
Китай выражает резкое недовольство решением Министерства обороны США включить ряд китайских НИИ в санкционный список

Масштаб затронутой аудитории
Точное число пользователей, которые теперь вынуждены сменить платформу, неизвестно: биржи не раскрывают страновую структуру клиентов. Но масштаб можно обозначить через российский рынок:
· около 20 млн россиян используют криптовалюту в тех или иных целях;
· число активных российских криптоинвесторов на централизованных биржах оценивается в диапазоне от 5 млн до 10 млн;
· трафик многих ведущих криптобирж на 20–25% состоял из российских пользователей; у Bybit доля российского трафика в отдельные месяцы достигала 31%, у HTX — около 16%.
Bitget публично заявляла более 125 млн пользователей глобально и, по оценке CoinGecko, занимала около 6,4% рынка централизованных бирж к концу 2025 года. Доля пользователей из России, Беларуси и Казахстана в такой базе неизвестна. Разумный рабочий диапазон — от сотен тысяч до нескольких миллионов затронутых аккаунтов, но не все они активны и не все держат значимые суммы.
Для Беларуси база потенциальных «перебежчиков» заметно меньше: белорусские криптооператоры обслуживали более 300 тыс. клиентов в 2025 году, причём значительная часть — резиденты Беларуси. Поэтому рассчитывать на многомиллионный приток именно в белорусскую юрисдикцию нет оснований.
Почему белорусские биржи выиграют лишь частично
Белорусский криптосегмент действительно расширяется. По данным ПВТ, в 2024 году крипторезиденты обслужили 260 тыс. клиентов по всему миру; в 2025 году их число превысило 200 тыс. только среди граждан Беларуси; к 2026 году в ПВТ было 26 крипторезидентов, включая 10 бирж и 13 брокеров. По данным Statista, на 2026 году общее число пользователей криптовалют в Беларуси прогнозировалось на уровне свыше 855 тыс. человек при населении около 9,1 млн, то есть проникновение — 9,57%. Объём расчётов через белорусские криптобиржи за первые семь месяцев 2025 года составил 1,7 млрд долларов с ожиданием до 3 млрд к концу года.
Но у белорусских платформ есть три структурных ограничения.
Во-первых, сама юрисдикция Беларуси отчасти ограничивает внешний контур. Указом от 17 сентября 2024 года № 367 резидентам Беларуси, включая физических лиц, запрещено покупать и продавать криптовалюту за деньги на иностранных криптоплатформах. Разрешено покупать токены за белорусские рубли только на биржах — резидентах ПВТ. Кроме того, в декабре 2025 года Беларусь включила Bitget, Bybit и OKX в национальный стоп-лист, ограничив к ним доступ с территории страны. Это означает, что белорусская юрисдикция выстраивает закрытую, полностью поднадзорную экосистему, а не открытый хаб для всех желающих.
Во-вторых, растут санкционные риски белорусских бирж. AML-сервисы Crystal и Chainalysis начали массово маркировать криптоадреса Whitebird и Bynex как санкционные. Для российского пользователя, который и так уходит с глобальных бирж из-за комплаенс-давления, перевод средств на площадку с санкционной маркировкой создаёт риск блокировок на стороне контрагентов и дальнейших проблем с выводом. То, что Whitebird запустил прямой обмен для граждан России с пополнением через SberPay и выводом на карты «Мир», а Bynex не запрещает регистрацию клиентам из РФ, конечно, расширяет воронку. Но санкционная маркировка ограничивает её качество.
В-третьих, конкуренция за российского пользователя гораздо шире. Россия не повторяет сценарий фактического запрета иностранных бирж: она, наоборот, пытается выстраивать контролируемые каналы для использования криптовалют во внешнеторговых расчётах и легализует криптоинвестирование через российских брокеров. Часть пользователей из России уйдёт на оставшиеся глобальные площадки, часть — в P2P-сегмент, часть — на российские регулируемые платформы по мере их запуска (если это произойдёт, конечно). Белорусские биржи будут конкурировать за этот поток не с пустого места, а с более крупными и ликвидными альтернативами.
Наконец, есть количественное ограничение: белорусские биржи — IMEX, Tradex, Dzengi.com, BYNEX, Free2ex, Whitebird, Secure8 и другие — работают в рамках ПВТ, но их совокупный оборот с токенами в 2024 году превысил лишь $200 млн. Это несопоставимо с оборотами глобальных централизованных бирж. По ликвидности и набору инструментов и удобству они пока не являются полноценной заменой Bitget, MEXC и HTX. Однако стоит вновь выделить институциональную малорисковость легальной белорусской юрисдикции.
Куда реально может уйти трафик
Наиболее вероятное распределение затронутой аудитории выглядит так.
|
Канал |
Ожидаемая доля миграции |
Почему |
|
Самохранение: холодные/горячие кошельки |
25–40% |
Быстро, без KYC, сохраняет контроль над активами; но неудобно для фиатных операций |
|
Другие офшорные CEX или сервисы с иной юрисдикцией |
20–35% |
Привычный интерфейс, ликвидность, деривативы; риск повторных ограничений |
|
P2P и OTC-площадки |
15–25% |
Решает задачу фиатного входа/выхода, но несёт повышенный риск мошенничества и комплаенс-проблем |
|
DEX и DeFi |
5–15% |
Подходит опытным пользователям; барьер — кошельки, сети, газ, мосты и ошибки |
|
Белорусские регулируемые биржи |
5–10% |
Главный выигрыш — у белорусских резидентов и части пользователей, которым нужен легальный банковско-фиатный контур |
|
Выход из рынка / временное бездействие |
5–15% |
Часть клиентов просто выведет средства и не будет искать замену |
Впрочем, это лишь сценарная оценка, а не измеренная статистика. Диапазоны пересекаются, поскольку один и тот же пользователь может использовать несколько каналов. Но предположительно, белорусские биржи — не главный, а нишевый бенефициар исхода.
Сколько может прийти в Беларусь
Если оценивать реалистично, наиболее вероятный приток на белорусские биржи — десятки тысяч новых верифицированных пользователей в горизонте полгода-год, а не миллионы. При удачном стечении обстоятельств — упрощённый онбординг, конкурентные комиссии, глубокая ликвидность по BTC/ETH/USDT, удобные карты и понятные правила для нерезидентов — приток может приблизиться к 220-250 тыс. пользователей. Но это, при сохранении прочих условий уже верхний предел.
Совокупная клиентская база белорусских бирж, вероятно, вырастет с нынешних сотен тысяч до 450–500 тыс. в горизонте одного-полутора лет при сохранении текущего регулирования и расширении числа резидентов ПВТ. Это заметный рост, но не взрывной скачок.
Кто выиграет внутри Беларуси
Белорусские резиденты: заметный рост, поскольку Bitget и MEXC прямо ограничили их, а местное регулирование требует использовать резидентов ПВТ для легального обмена токенов на фиат.
Российские пользователи: умеренный рост, ограниченный вопросами доступа, налогов, санкционного комплаенса и качества ликвидности. Для них белорусская площадка ценна прежде всего легальным фиатным контуром — российскими рублями через SberPay и карты «Мир», белорусскими рублями через ЕРИП, — а не скоростью или глубиной рынка.
Казахстанские пользователи: слабый рост. Bitget включил Казахстан в ограничения, но белорусские площадки не обязательно предлагают им более удобный фиатный контур, чем локальные или офшорные альтернативы.
Институциональные клиенты: возможен точечный рост, если белорусские платформы предложат понятный OTC, кастодиальные решения и юридически чистые расчётные схемы.
Что определит результат
Белорусские биржи получат непропорционально большую выгоду, если сделают четыре вещи:
1. Быстрый и понятный онбординг для белорусских резидентов и, где это допустимо и возможно, для граждан СНГ.
2. «Глубокие пары» USDT/BTC/ETH и надёжный фиатный ramp через банки, карты и P2P-инфраструктуру.
3. Прозрачные правила для нерезидентов, включая налоговый статус, источники средств и допустимые категории клиентов.
4. Не будут пытаться заменить Bitget во всём, а специализироваться на легальном фиатном входе-выходе, OTC, хранении, токенизированных инструментах и комплаенс-сервисах.
Резюме
Беларусь, вероятно, не станет основным направлением миграции пользователей с трёх ограничивших доступ бирж. Её регулируемые площадки получат реальный, но ограниченный приток — ориентировочно 3–10% затронутых пользователей, с сильным перекосом в пользу граждан Беларуси. Пользовательская база белорусских бирж продолжит расти, но этот рост будет эволюционным, а не взрывным, и будет определяться в первую очередь развитием самой белорусской криптоэкосистемы, а не только лишь уходом трёх глобальных площадок.
Главный барьер — не отсутствие спроса, а то, что белорусские площадки, несмотря на уже созданные государством базовые условия, пока не являются полноценной заменой глобальным CEX по ликвидности, продуктам и удобству. Они могут стать регулируемым «мостом» между фиатом и криптоактивами, но не автоматическим «новым домом» для всех клиентов, вытесненных с Bitget, MEXC и HTX. Впрочем, это как раз сильный стимул ещё улучшить юрисдикцию и точечные предложения наших резидентов.





 Меню
 Знания
 События
 Новости
 Курсы валют