


Открытие юбилейного двадцатого форума «БанкИТ» прошло с большой помпой и множеством активностей – от квиза от «Mastercard» со щедрыми подарками до ярких и познавательных выступлений белорусских и зарубежных спикеров. В первый день презентации были в основном посвящены цифровизации финансового сектора, ИИ и его роли в развитии банковских сервисов, платежному бизнесу и технологии блокчейн.
Про платежный бизнес и генеративный искусственный интеллект рассказали вице-президент по консалтинговому бизнесу Mastercard Павел Кондрашев и директор консалтинговых проектов Вадим Колабин. В этом году Павел Кондрашев предстал перед публикой онлайн, но от этого его выступление ничуть не пострадало – век технологий как никак.
 Читайте также
Валерий Усенко: Криптовалюта быстро интегрируется в традиционные финансы

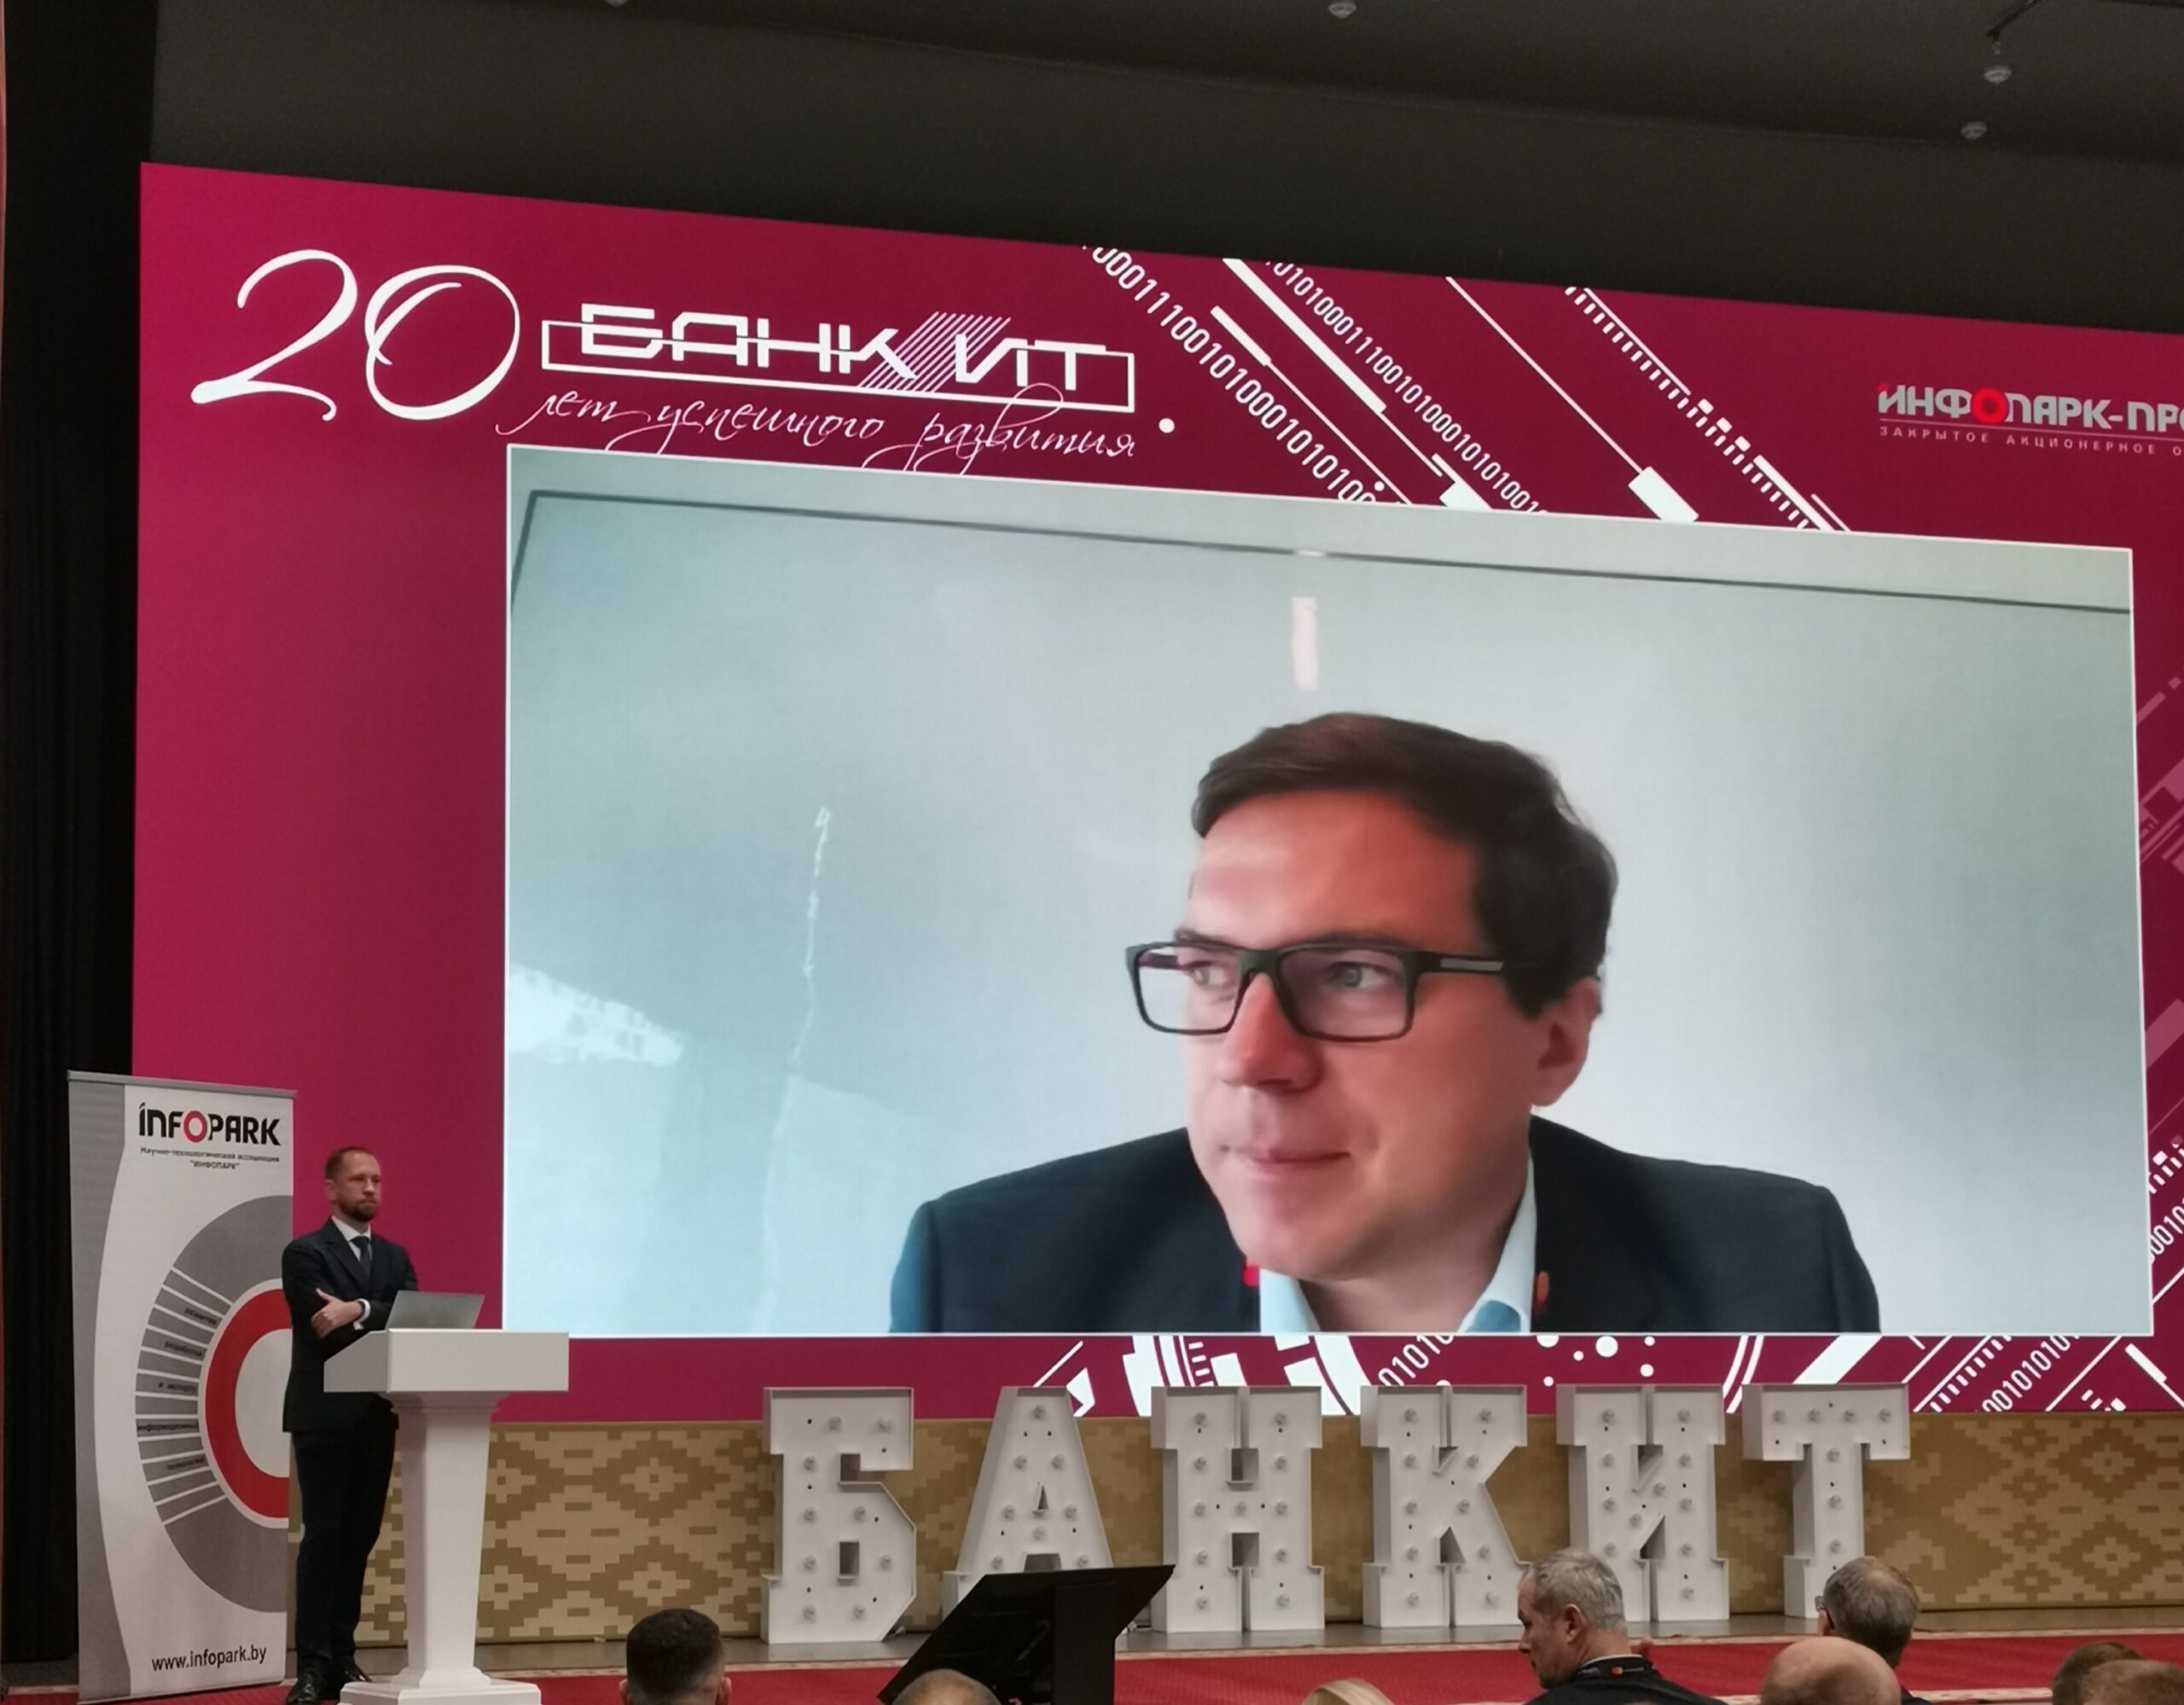
В первую очередь Павел поделился достижениями компании на белорусском рынке за последние 6 лет партнерства. А это: работа фактически со всеми крупными игроками (7 из 10 крупных банков); более 40 проектов за все время и около 10 проектов за текущий год; предоставление различного рода бенчмарков, чтобы банки могли сравнивать себя с аналогичными учреждениями в других регионах и в среднем с рынком.
Технологичные тренды для финансовых игроков в Беларуси
— Интеграция BNPL («Buy now pay later» – «Покупай сейчас, плати потом») в онлайн-платформы. Это сервис, предоставляющий клиентам краткосрочный кредит и позволяющий совершать покупки и оплачивать их в будущем. По словам Вадима, это должно быть максимально удобно конечному потребителю;
— Быстрые платежи. Колабин подчеркнул, что практически все страны двигаются в эту сторону. Кстати, зампредседателя правления Нацбанка Дмитрий Калечиц заявил на форуме, что в 2025 году регулятор планирует запустить систему мгновенных платежей с использованием QR-кода для организаций торговли. А к 2026 году создать платформу на базе технологии распределенных реестров, которая позволит проводить платежи с цифровыми валютами центральных банков;
— Персонализация. Важно предложить что-то индивидуальное, что будет актуально конечному потребителю. Не так важен продукт, как важны потребности. «Насколько продукт будет персонализирован, настолько же банки смогут закрывать потребность клиента», — подчеркнул Вадим;
— Лояльность . В трендах – мультипродуктовая история с множеством партнеров, большим количеством сервисов, через которые можно накапливать баллы и/или бонусы, а также наличие многих опций по использованию этих бенефитов;
— Цифровое привлечение (цифровая идентификация, авторизация, аутентификация и др.). Упрощая процессы регистрации и идентификации, организации могут улучшить конверсию. Важно, чтобы новый продукт был не только современным и безопасным, но и чтобы воронка продаж не сужалась;
— Голосовые и текстовые помощники. Автоматизация обслуживания клиентов с помощью чат-ботов.
— Цифровые платежные средства. Необходимо уходить от физических носителей.
В своем выступлении Вадим уделил большое внимание генеративному интеллекту (GenAI), и не просто так. Ведь он применим во многих сферах, в том числе в банковской. По словам спикера, внедрение генеративного можно разделить на 3 блока:
1.Синтез информации. Например, с помощью ИИ можно в считанные секунды/минуты проанализировать документы и получить их выжимку. Для этого их даже не нужно читать. Также можно получить сводку настроений – узнать, что люди думают по тому или иному вопросу.
2.Создание контента. GenAI создает готовые тексты на заданную тему (в том числе контракты, инструкции), музыку, изображения, видео, программный код и многое другое. Колабин подчеркнул, что все программисты сейчас используют ИИ либо для написания кода, либо для поиска ошибок.
3.Взаимодействие с пользователями. С учетом большого количества колл-центров и весомых затрат на них, разного рода служб поддержки, для банковской отрасли развитие этого направления очень актуально. Однако нужно очень аккуратно начинать доверять ИИ, так как он может ошибаться.
Как внедрить ИИ и генеративный ИИ?
В первую очередь, по мнению эксперта компании Mastercard, должно присутствовать желание что-либо изменять в банке, другой организации или стране. Если нет этого стремления, планировать нечто глобальное не имеет смысла. Можно вдохновляться историями успеха других компаний, которые есть открытом доступе в интернете; посещать страны, где ИИ уже внедрен во многие процессы, и перенимать опыт. Нужно комплексно анализировать идеи как с точки зрения эффективности, так и с точки зрения их реализуемости. И дальше – приоритезировать то, что, скорее всего, выстрелит.
«Пытаться подойти к инновациями, используя старые методы, точно не получится. Уже проверено много раз», — подчеркнул Вадим.
Эксперт посоветовал создавать в организациях что-то вроде песочниц, где будут совершенно новые правила.
«Но ИИ обязательно нужно контролировать, чтобы не возникало существенных или хоть сколько-нибудь значимых инцидентов в части защиты персональных данных и других вопросах кибербезопасности», — призвал Вадим.
ИИ склонен к галлюцинированию, и порой может выдавать совершенно непредсказуемые ответы, которые в некоторых случаях приводят к аномалиям, сбоям в работе критических бизнес-систем и т.д. Поэтому следует постоянно мониторить, что выдает ИИ.
К слову, эксперт по комплексным проектам и решениям компании «МЕRATECH» (Золотой партнер форума) Дмитрий Савицкий считает, что ИИ – замечательный аналитик, но в продуктивной среде его еще рано использовать.
«Никто не может дать гарантию за его ответы, а в банковском секторе особенно важна гарантия предоставляемых услуг. ИИ хорошо собирает данные и может выявлять скрытые угрозы, которые не так оперативно отследит команда разработчиков», — отметил Дмитрий.
В конце своего выступления директор консалтинговых проектов поделился планами компании по развитию направлений в криптосфере. Среди них – привязка карт к криптокошелькам, чтобы обеспечить ввод и вывод денег; государственные проекты, связанные с цифровыми валютами и их регулированием. Внедрение соответствующих технологий для ЦБ; использование блокчейн как технологии, не связанное с криптовалютами.
О мировых успешных кейсах внедрения блокчейна и цикле хайпа технологии, информации о котором нет в свободном доступе, максимально подробно рассказал замдиректора «Центра банковских технологий» Дмитрий Баровик. Но об этом – в другом материале.




 Меню
 Знания
 События
 Новости
 Курсы валют