


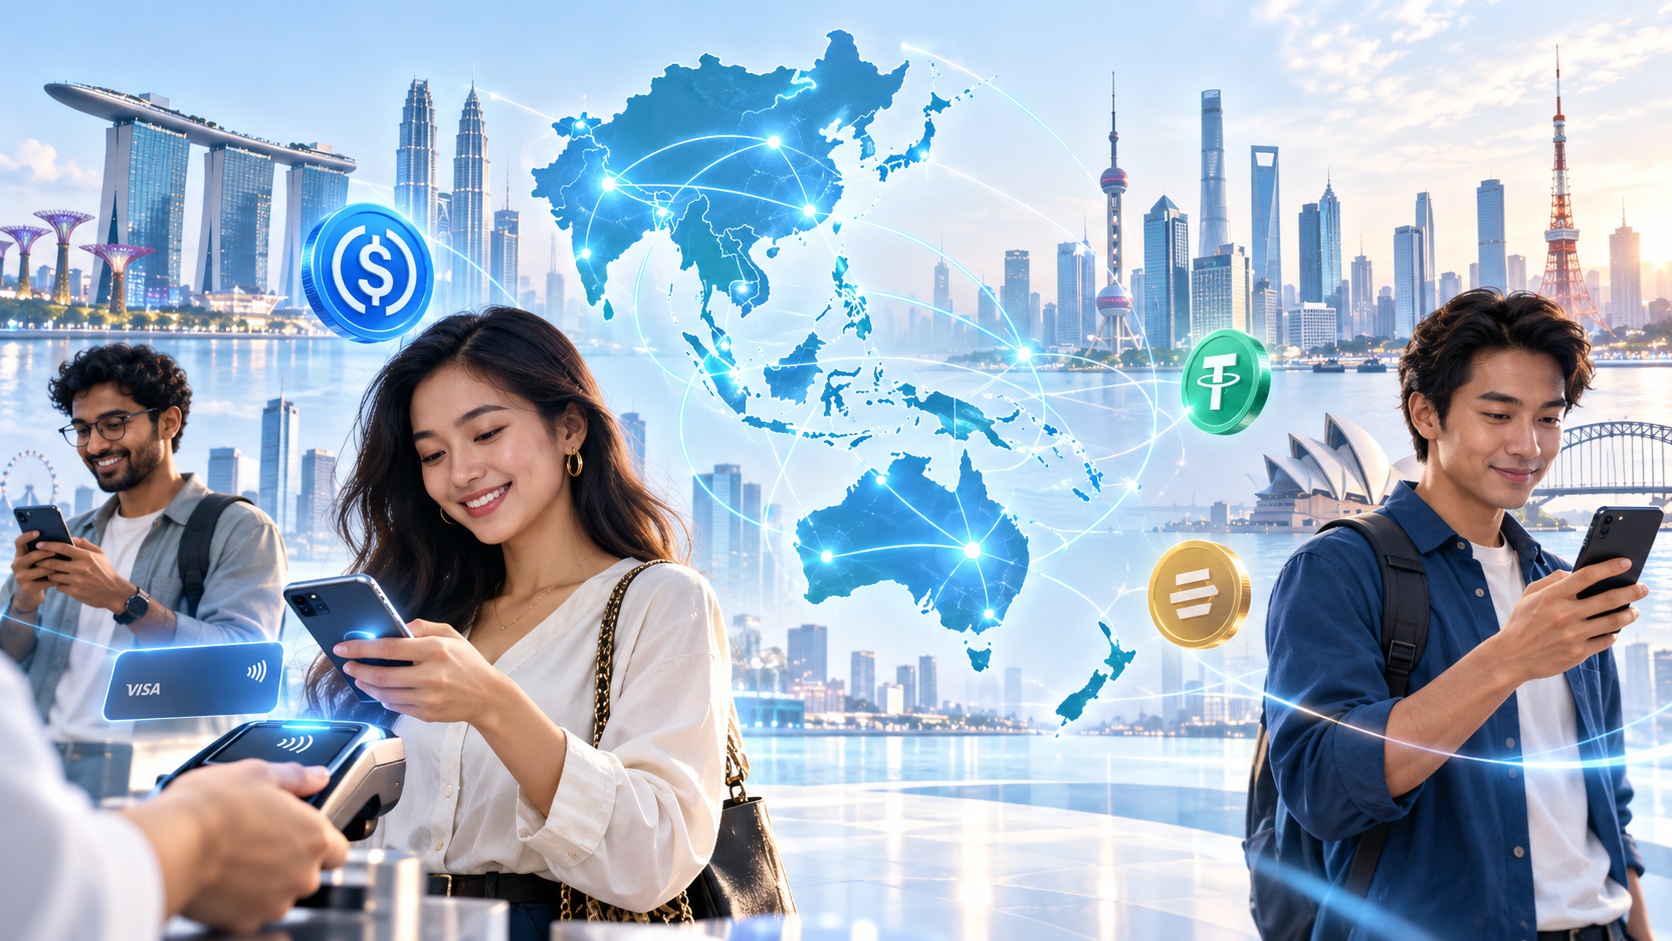
Стейблкоины могут стать массовым платежным инструментом в Азиатско-Тихоокеанском регионе уже к 2031 году. Согласно исследованию Visa, 46% потребителей готовы использовать цифровые валюты, привязанные к традиционным деньгам. Потенциальная аудитория оценивается примерно в 1,2 млрд человек. Исследование Visa Consumer 360 охватило 14250 человек в возрасте от 18 до 65 лет из 14 стран и рынков региона, включая Китай, Индию, Японию, Южную Корею, Сингапур и Вьетнам.
Стейблкоины выходят за пределы крипторынка
 Читайте также
Казахстан обязал владельцев криптовалют декларировать цифровые активы
По данным Visa, интерес к стейблкоинам значительно превышает их фактическое использование:
— 46% опрошенных допускают использование стейблкоинов в ближайшие пять лет.
— 16% пользовались ими в течение последних 12 месяцев.
— 49% считают, что стейблкоины станут распространенным инструментом международных переводов.
— 66% слышали о стейблкоинах, но только 6% правильно понимают принцип их работы.
Основными сценариями применения становятся онлайн-покупки, оплата товаров и услуг во время путешествий, международная торговля и денежные переводы.
Главная проблема — недостаток доверия
Несмотря на высокий интерес, большинство потенциальных пользователей плохо понимают возможности технологии. Среди знакомых со стейблкоинами респондентов 49% ошибочно полагают, что они предназначены исключительно для торговли криптовалютами. Дополнительными препятствиями остаются опасения мошенничества и недостаточная защищенность пользователей. Visa считает, что массовое внедрение потребует понятных платежных сервисов, регулирования и интеграции цифровых валют в существующую финансовую инфраструктуру.
Visa готовится к росту рынка
Компания уже расширяет инфраструктуру расчетов в стейблкоинах, добавляя поддержку новых токенов и блокчейнов. Партнер Visa, компания Reap, также работает над использованием стейблкоинов, привязанных к национальным валютам, для круглосуточных международных расчетов. Среди рассматриваемых вариантов — цифровые активы на основе гонконгского доллара, южнокорейской воны и японской иены. Развитие таких решений может снизить зависимость международных переводов от традиционных банковских посредников и ускорить трансграничные платежи.
Что это означает для крипторынка. Если прогнозируемый интерес превратится в реальное использование, стейблкоины смогут выйти далеко за пределы криптобирж и стать частью повседневных финансовых операций. Это создаст дополнительные возможности для эмитентов USDT, USDC, банков, платежных систем и блокчейн-платформ. Однако 1,2 млрд пользователей — не гарантированный прогноз Visa, а оценка потенциального рынка. Результат будет зависеть от регулирования, удобства платежных приложений и доверия потребителей. Главный вывод исследования: будущее массового применения криптовалют может быть связано не со спекулятивной торговлей, а с обычными платежами и международными переводами.




 Меню
 Знания
 События
 Новости
 Курсы валют