


Финансовый регулятор Южной Кореи поделил невзаимозаменяемые токены (NFT) на группы, классифицировав их в том числе с позиций «здравого смысла». Насколько этот опыт окажется полезен для других стран, будет ясно уже в ближайший год.
Комиссия по финансовым услугам (Financial Services Commission, FSC) 10 июня представила рекомендации по обороту и правовому режиму NFT, с определением стандартов и критериев их рассмотрения как «виртуальных активов». 19 июля этого года вступит в силу Закон о защите пользователей виртуальных активов, и FSC планирует исключить определенные типы NFT, соответствующие подготовленным стандартам, из сферы виртуальных активов. Но токены, которые представлены в формате NFT, а фактически квалифицируются как виртуальные активы, будут подпадать под действие этого закона. Таким образом, власти подготовили набор руководящих принципов, устанавливающих четкие стандарты для определения того, когда и как NFT считаются виртуальными активами.
 Читайте также
Президент РФ Владимир Путин подписал закон о «О цифровой валюте и цифровых правах»

После тщательного изучения систем регулирования в крупных странах, FSC вместе с Корейским подразделением финансовой разведки (KoFIU) и Службой финансового надзора (FSS) решили применять следующие принципы. Во-первых, NFT должны быть тщательно проверены на предмет того, являются ли они ценными бумагами в соответствии с Законом о финансовых инвестиционных услугах и рынках капитала (FSCMA). Затем NFT следует рассматривать в свете Закона о защите пользователей виртуальных активов, чтобы определить, квалифицируются ли они как виртуальные активы.
Юридическая характеристика NFT должна определяться эмитентами, дистрибьюторами и дилерами NFT на основе их практических характеристик, после рассмотрения широкого спектра факторов, таких как структура выпуска и обращения, соглашение и реклама, содержание бизнеса и услуг.
Если NFT не может рассматриваться как ценная бумага в соответствии с FSCMA, его следует тщательно изучить, чтобы определить, обладает ли он характеристиками виртуального актива. Примеры, когда NFT могут рассматриваться как виртуальные активы перечислены:
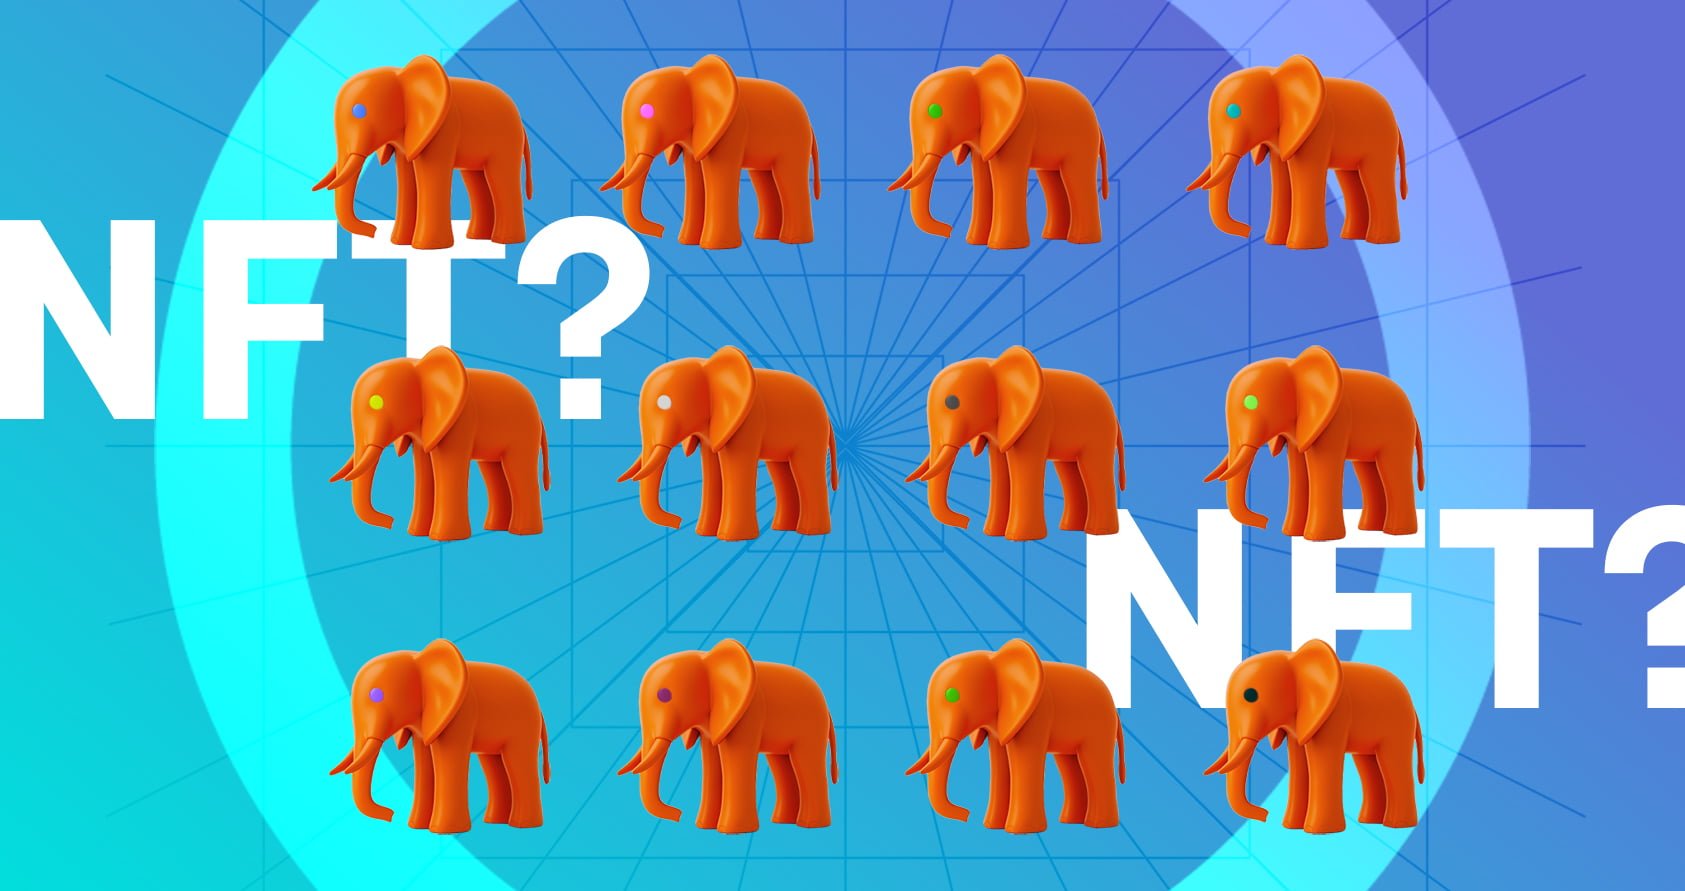
1) Когда идентичные или аналогичные типы NFT выпускаются в больших количествах или сериями – условно говоря, похожие слоники с некоторыми отличиями. Например, когда идентичные или похожие типы NFT выпускаются в больших количествах, но при этом не проходящие тест на «уникальность» с «любой здравой точки зрения».
2) Когда возможно «разделить» NFT. Например, когда NFT можно разделить на фракции (составляющие некоего целого), например, части «мозаики» или «картины».
3) Когда возможно использовать NFT в качестве прямого или косвенного метода оплаты определенных товаров или услуг.
4) Когда возможно использовать NFT в качестве средства обмена виртуальными активами между некими лицами или когда его можно использовать в качестве средства оплаты товаров или услуг, связанных с другими типами виртуальных активов. Это могут быть случаи, когда NFT выдается с единственной целью обмена на другие типы виртуальных активов.
А вот случаи, когда NFT едва ли будут рассматриваться как виртуальные активы:
1) Когда цель и полезность выпуска и распространения NFT не связаны с получением экономической выгоды. Например, когда NFT используется исключительно с целью проверки личности или учетных данных, подтверждения баланса активов или записи транзакций.
2) Когда экономическая функция NFT ограничена с точки зрения мест его использования и полезности. Например, когда билеты на выставку или концерт выпускаются в виде NFT в ограниченном количестве для использования исключительно с целью подтверждения права посещения конкретных выставок или концертов.
3) Когда NFT не является цифровым идентификатором, который можно передавать. Например, когда нет возможности продать его на вторичном рынке.
Вот такая не очень простая, но при этом довольно логичная система. Понятно, что основная цель этих мер – налоговая дифференциация. Причём финансовые органы планируют создать специальную рабочую группу и опубликовать дополнительные определения для увеличения понятности и создания стабильных рыночных условий для пользователей виртуальных активов.





 Меню
 Знания
 События
 Новости
 Курсы валют