


AI-агенты уже фундаментально меняют отношения покупателей и бизнеса, а вскоре изменят их ещё сильнее. Можно ли обмануть агентов в свою пользу? Могут ли Ваши собственные агенты обмануть Вас?
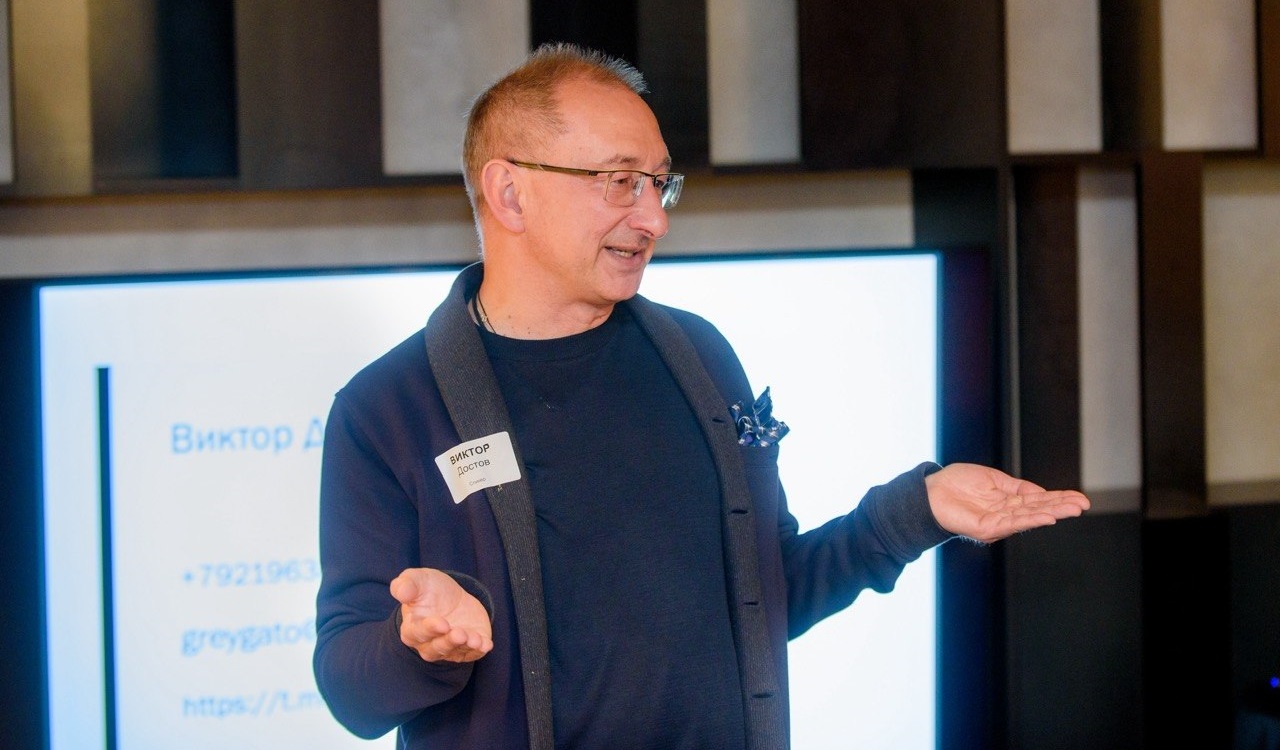
Известный российский финансовый консультант, Председатель Ассоциации участников рынка электронных денег и денежных переводов Виктор Достов в интервью FutureBy детально разобрал «поведение» AI-агентов и следствия для продавцов и покупателей.
 Читайте также
К вечеру 30 октября акции Intel, Alphabet и Meta ушли ниже цен, по которым недавно привлекались десятки миллиардов $

— Виктор Леонидович, мы давно планировали поговорить о платёжных агентах. Начнём с азов. Что это такое и как это работает?
— Платёжный агент — это, по сути, интерфейс, который позволяет человеку обращаться к искусственному интеллекту для выполнения задач, связанных с покупками и платежами. Круг этих задач может быть очень широким.
Самый простой пример: вы предоставляете агенту возможность оплачивать покупки и говорите: «Найди мне такие-то кроссовки по минимальной цене». Агент просматривает доступные ему магазины, сравнивает предложения, выбирает подходящий вариант и оплачивает покупку.
При этом степень самостоятельности агента может быть разной. Можно попросить его только собрать информацию и представить её списком. Можно поручить выбрать лучший вариант, положить товар в корзину и подготовить платёж, чтобы вам осталось нажать кнопку «Оплатить». А можно разрешить ему самостоятельно завершить покупку в заданных вами пределах.
Идея понятная, удобная и с гигантским потенциалом. Ведь покупать можно не только кроссовки. Можно поручать агенту покупку акций, поиск инвестиционных продуктов, сравнение банковских вкладов и перевод денег с менее доходного депозита на более доходный. Или, наоборот, попросить его продать ваши старые вещи на аукционах и онлайн-платформах — примерно так, как мы сами делаем это на Avito. Возможностей здесь очень много.
— Когда мы начали обсуждать агентов, вы упомянули важное понятие: они могут устранять информационную асимметрию. О чём идёт речь?
— Информационную асимметрию можно объяснить на пальцах. Когда с вами, обычным покупателем, взаимодействует банк, платформа или ритейлер, компания, как правило, знает о вас очень много: что вы покупаете, когда приходите, как меняются ваши вкусы, как покупки связаны со временем года, погодой и другими обстоятельствами. МакДональдс, например, собирает на среднего покупателя досье объемом 450 страниц: можно проанализировать все покупки, сравнить их с погодой, временем года, наличием компании и так далее. Для сравнения, на одного из «главных врагов американского народа», Джона Леннона, ФБР собрало всего 300 страниц.
Обладая такой информацией, компания может влиять на ваше поведение: побуждать покупать больше, чаще и дороже. При этом вы почти ничего не знаете о том, как устроены её алгоритмы и почему именно вам показывают конкретное предложение. Это и есть информационная асимметрия: одна сторона знает значительно больше другой.
Сама идея старая. Ещё в 1970 году экономист Джордж Акерлоф рассмотрел эту проблему на примере рынка подержанных автомобилей. Продавец гораздо лучше знает состояние машины и её дефекты, чем покупатель. Покупатель понимает это и поэтому не готов платить высокую цену даже за хороший автомобиль: он не может надёжно отличить его от плохого.
В результате владельцам хороших машин становится невыгодно их продавать по предлагаемой цене. Они уходят с рынка, качество оставшихся предложений снижается, а недоверие покупателей растёт. Так информационная асимметрия может постепенно разрушать рынок. Один из способов противодействовать этому — независимая оценка качества и гарантии.
Майкл Спенс исследовал близкую проблему на рынке труда. Когда человека принимают на работу, работодатель заранее не знает, насколько эффективно тот будет работать. Поэтому он обращает внимание на сигналы — например, на диплом престижного университета. Получение такого диплома требует усилий и может свидетельствовать о способностях и работоспособности кандидата.
Бывает и обратная ситуация: клиент знает о себе больше, чем компания. Например, человек лучше страховой компании осведомлён о своём здоровье. В работах Джозефа Стиглица и его соавторов рассматривалось, как компании могут выявлять такие различия, предлагая клиентам разные условия и наблюдая за их выбором.
Это фундаментальная тема: кто какой информацией обладает, как раскрывает её и как использует своё преимущество. За это получено несколько Нобелевских премий и значимость темы только возрастает.
— Какое отношение это имеет к платёжным агентам?
— Самое прямое. Когда ритейлер взаимодействует с человеком, у него есть два преимущества. Первое — накопленная информация о покупателе. Второе — большие вычислительные мощности для её обработки.
С появлением агентов объём данных у ритейлера никуда не исчезает. Но между ним и покупателем появляется новый участник. Теперь предложение оценивает агент, и привычные способы воздействия на человека могут работать хуже.
У агента другая логика принятия решений. Котиков показывать бессмысленно — агент всё равно не будет умиляться. Если ему поручено найти определённый товар по минимальной итоговой цене, эмоциональная реклама сама по себе не должна заставлять его отказаться от этой задачи.
Вторая перемена — доступ покупателя к мощным инструментам анализа. Человек обычно не может самостоятельно изучить тысячи предложений, сопоставить условия и разобраться в сложной системе скидок. Агент потенциально способен взять значительную часть этой работы на себя.
Это не означает, что он автоматически узнает все внутренние алгоритмы ритейлера. Но он может сравнивать предложения, замечать закономерности в ценах, учитывать дополнительные расходы и тем самым сокращать информационное преимущество продавца.
— Есть ли другие механизмы, через которые агенты могут снижать доходы компаний?
— Да, и некоторые из них гораздо проще.
Допустим, у вас есть банковские продукты. Вы можете забыть внести обязательный платёж по кредиту, пропустить окончание льготного периода или не заметить комиссию. Или в банке появится более доходный вклад, но ваши деньги продолжат лежать на старом, менее выгодном.
Аналогично может устареть тариф сотовой связи. Агент сможет отслеживать предложения и, когда появится более дешёвый тариф или вариант, лучше соответствующий вашему профилю использования, предложить переход либо выполнить его в рамках полученного разрешения.
В первом случае часть дохода теряет банк, во втором — оператор.
Если говорить простым языком, компании зарабатывают в том числе на том, что мы забывчивы, ленивы, не всегда хорошо считаем и не хотим постоянно разбираться в условиях. Мы не используем вовремя подарочные сертификаты, не отменяем ненужные подписки, не пересматриваем тарифы.
Это лишь часть доходов бизнеса, но вполне заметная. Причём такой дополнительный доход часто не требует сопоставимого роста затрат, поэтому компаниям он особенно интересен.
Агенты могут постепенно сокращать эти доходы: помнить за нас, считать за нас и вовремя предпринимать действия, до которых у нас самих не доходят руки.
— Есть ли в этом отношении специфика у платформ?
— Да. У платформ тот же эффект тоже будет проявляться, но агенту, вероятно, будет сложнее разобраться во всей системе.
Платформы используют сложные модели заработка: перекрёстное финансирование сервисов, подписки, бонусы, механизмы удержания клиента. В одном месте они предлагают очевидную выгоду, а в другом получают менее заметный доход. Поэтому оценивать нужно не одну покупку, а совокупность условий.
Банковские продукты человек ещё может попробовать самостоятельно пересматривать раз в месяц: сравнивать ставки, комиссии, перекладывать деньги. Постоянно просчитывать все взаимосвязи внутри платформы гораздо труднее.
Агент сможет заниматься и этим. Например, вы будете не открывать привычное приложение такси, а говорить: «Мне нужно доехать туда-то». Дальше агент сравнит предложения платформ, независимых перевозчиков и других доступных сервисов.
Он сможет учитывать не только цену конкретной поездки, но и время отправления. Например, предложит: «Если вы поедете на полчаса раньше или позже, получится существенно дешевле».
Затем сравнит такси с каршерингом или поездкой на собственном автомобиле, включая стоимость парковки. То есть будет решать вашу задачу целиком, а не просто выбирать предложение внутри одного приложения.
В результате с появлением агентов у человека появляется возможность тратить меньше денег, сохраняя привычный уровень удобства.
— А что может противопоставить этому бизнес? Можно ли манипулировать самими агентами?
— Возможно, именно здесь и возникнет ответная стратегия.
Это новая для нас тема, но искусственный интеллект на чём-то обучается, получает информацию из определённых источников и определённым образом её обрабатывает. Значит, можно пытаться влиять на то, какую информацию агент увидит и как её оценит.
Более того, ритейлеру никто не мешает взять такого агента и изучать его поведение у себя. Скорее всего, речь будет идти о массовых продуктах: у многих покупателей окажутся агенты на основе одинаковых моделей и похожих инструментов.
Условно говоря, можно посадить такого агента «в клетку»: показывать ему разные предложения, менять формулировки, цены, порядок подачи информации и смотреть, как меняется его выбор. Затем делать выводы и адаптировать продажи. Наиболее понятный подход – это атаки на ИИ по типу prompt injection – в описание товара ритейлер пытается добавить безобидный с виду текст, который собьет агента с толку. Это общая проблема, с ней довольно эффективно борются, но пока окончательное решение не сформулировано.
Поэтому я бы не говорил, что появление агентов навсегда устранит возможность манипуляции. Скорее, изменятся её способы. Нас ждёт очень интересное время: компании будут учиться воздействовать на агентов, а разработчики агентов — защищать интересы пользователей.
— Какие ещё необычные вопросы возникают с приходом платёжных агентов?
— Обостряется уже знакомая проблема ответственности.
Что произойдёт, если агент купил не то? Или купил нужный товар, но слишком дорого? Или, пытаясь заработать для владельца, нашёл инсайдерскую информацию и использовал её при биржевой торговле?
Кто должен отвечать: пользователь, разработчик модели, поставщик агента, банк, который провёл платёж? И как распределять ответственность между ними?
Похожие вопросы возникают со смарт-контрактами в криптовалютах и с беспилотными автомобилями. Для агентов нам тоже предстоит выработать понятную систему.
Моё мнение: в части возмещения ущерба мы будем двигаться от преимущественно карательной логики к страховой.
Например, участники системы могли бы направлять небольшие отчисления с транзакций или часть своих доходов на покрытие подобных рисков. Банки, ритейлеры, компании, предоставляющие агентов и модели искусственного интеллекта, участвовали бы в механизме компенсаций. При наступлении определённых случаев пострадавшему выплачивались бы деньги. Уже появляются компании типа AIUC, предоставляющие услуги аудита и страхования ИИ агентов.
Конечно, компенсация сама по себе не решает всех вопросов ответственности и не отменяет необходимости предотвращать нарушения. Но она позволяет практически решить хотя бы одну важную задачу — возместить человеку ущерб.
С точки зрения привычной нам этики это может вызывать вопросы: в ней очень глубоко сидит идея наказания виновного. Однако в сложной системе, где решение складывается из действий нескольких участников, страховая модель может оказаться рабочим вариантом. Возможно, со временем мы к ней привыкнем и будем ею пользоваться.
Беседовал Леонид Горяинов
Эти, и другие темы досконально – на ближайшем вебинаре Виктора Достова. Промокод FUTUREBY30 (скидка -30%) .






 Меню
 Знания
 События
 Новости
 Курсы валют