


Пока не все заметили, но «платформенная экономика», построенная на сетевых эффектах, комиссионных доходах и контроле над вниманием пользователей, столкнулась с экзистенциальным вызовом. Развитие генеративного ИИ и автономных агентов (agentic AI) не просто оптимизирует существующие бизнес-модели, а подрывает их, «платформ», фундамент.
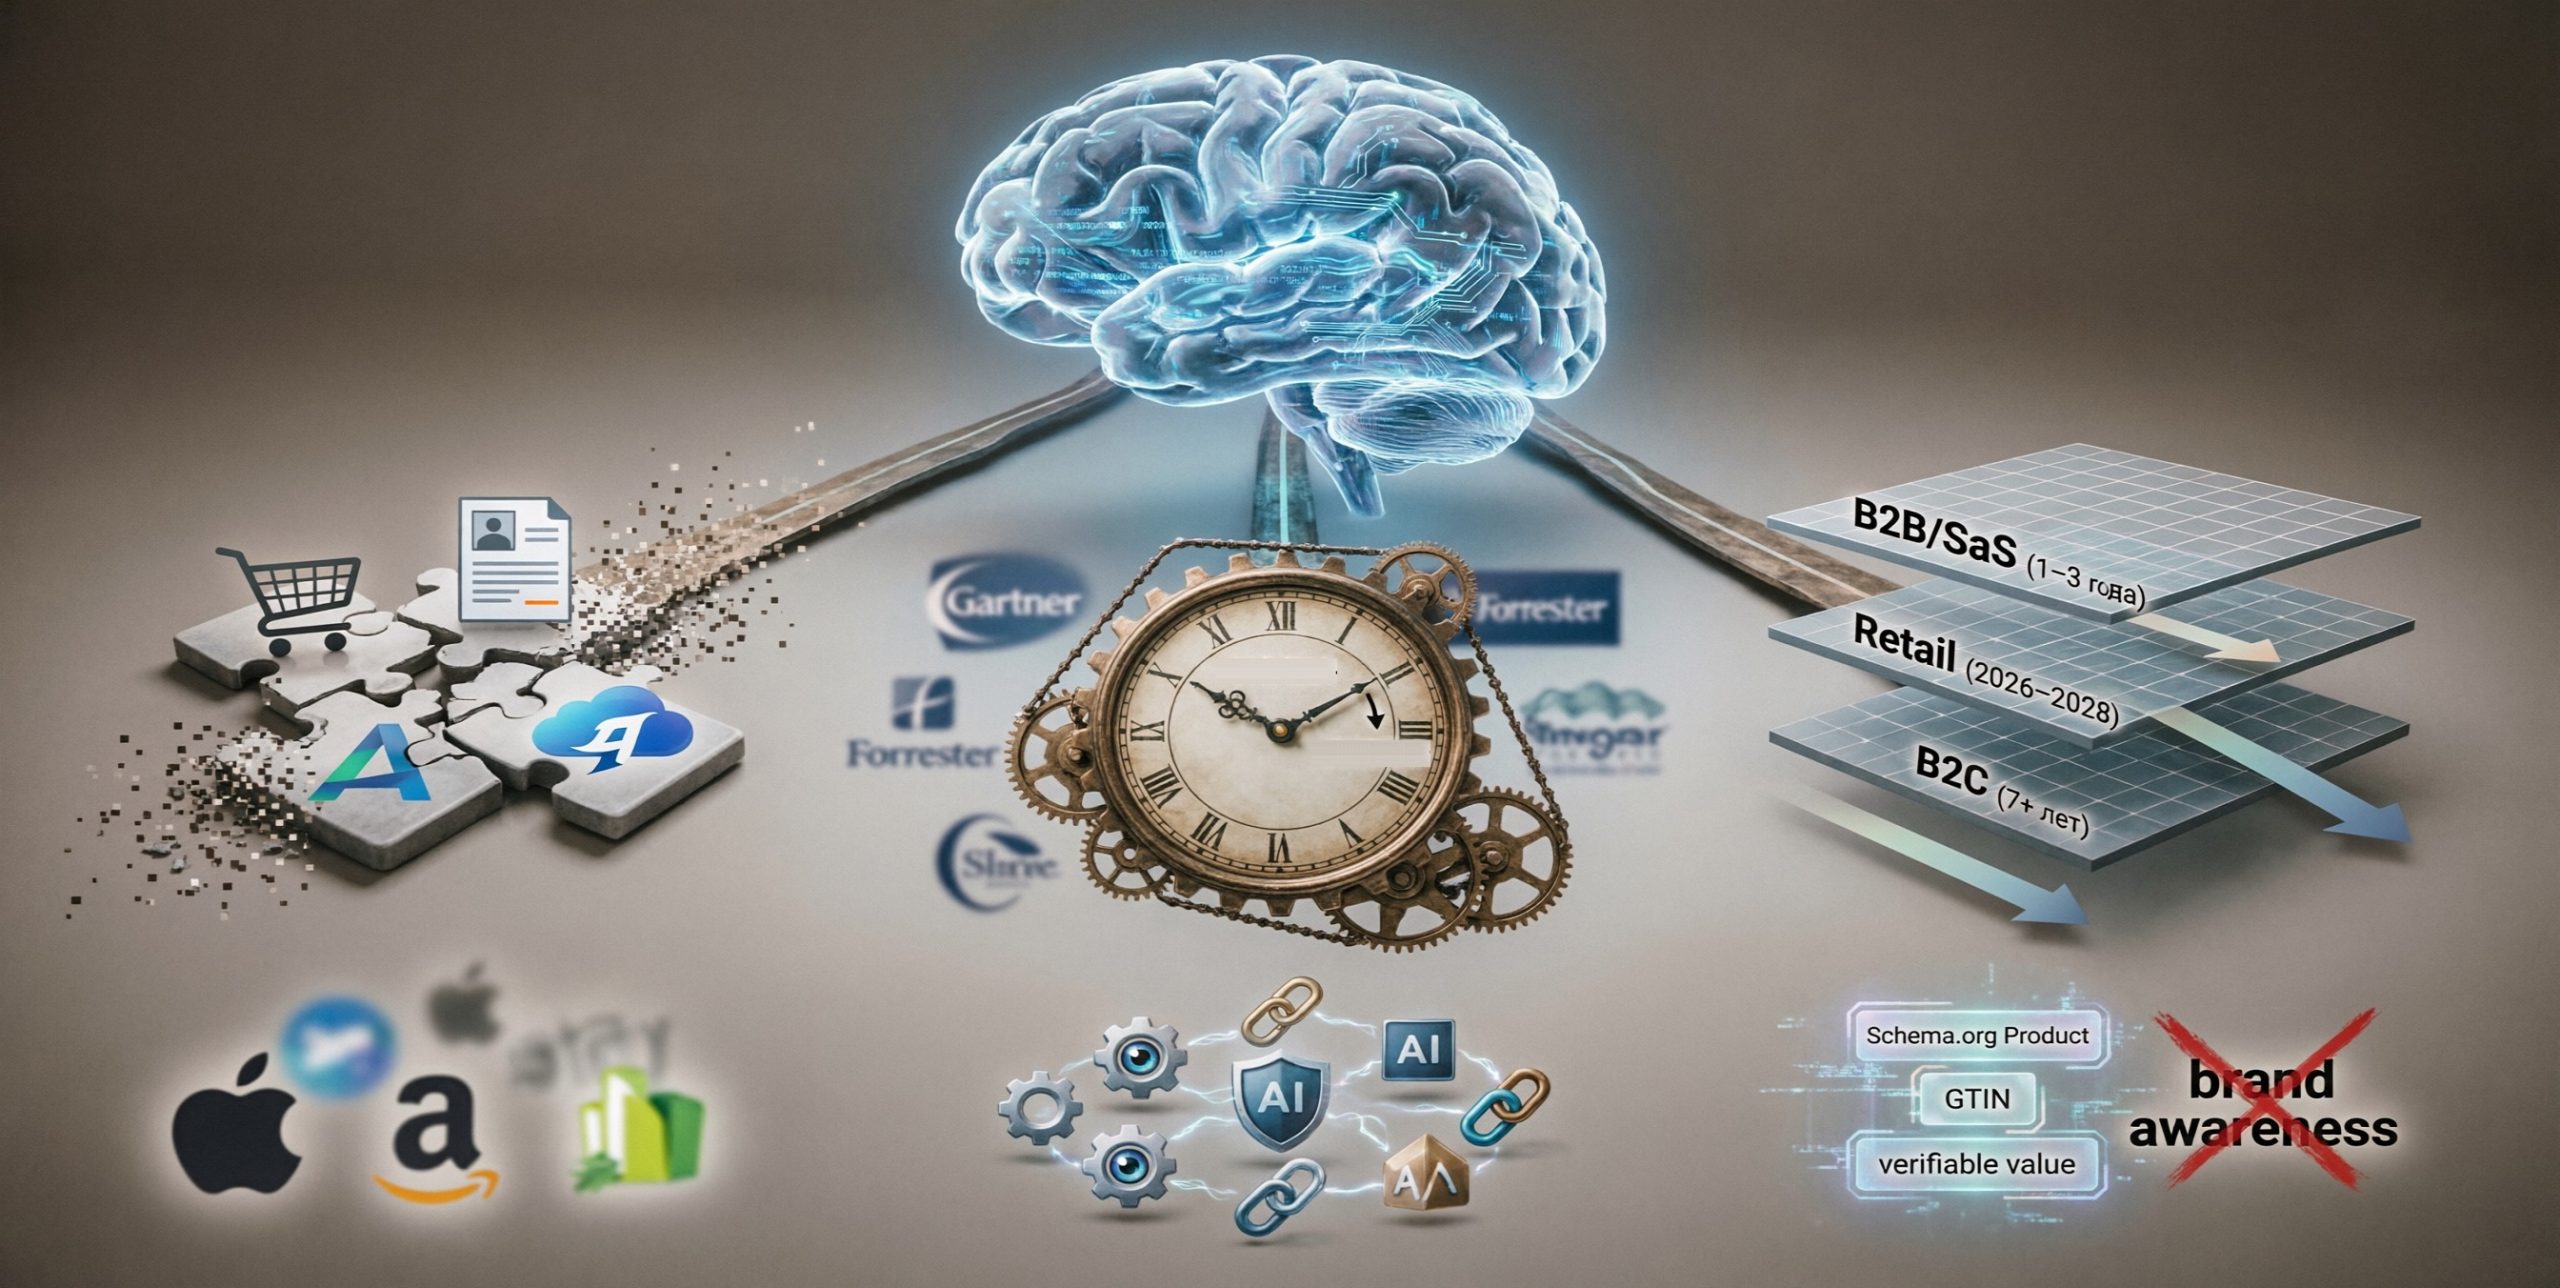
Конечно, вопрос «убьёт ли ИИ платформенную экономику?» требует уточнения: речь идёт не о физическом исчезновении платформ, а о разрушении их доминирующей роли как обязательных и порой близких к монопольному положению посредников. Полная замена платформ сегодня представляется маловероятной, но их глубокая трансформация уже началась и идёт, и в ряде сегментов переломный момент пройден. По нашей оценке, сроки варьируются от 1–3 лет для B2B и SaaS до 7+ лет для B2C, при этом итоговая модель будет гибридной.
 Читайте также
Чёрные лебеди технологических рынков: опасности второй половины 2026 года

1. Механизмы вытеснения: почему платформы уязвимы
Можно выделить как минимум три ключевых механизма, через которые ИИ-агенты подрывают платформенную экономику.
1.1. Дезинтермедиация (обход посредника), или его замена.
ИИ-агенты способны напрямую связывать покупателей и продавцов, минуя платформу. Генеративный ИИ уже создаёт контент и услуги, ранее доступные, например, через Fiverr или Upwork. Персональный агент может найти программиста, договориться об условиях и оплатить работу напрямую, не уплачивая комиссию платформе. Экономически это означает снижение транзакционных издержек и отказ от комиссионной модели. В отчёте «Взаимодействие ИИ, агентного ИИ и платформенной экономики» подчёркивается: агенты могут работать across platforms, компонуя сервисы из разных источников, что снижает «привязку» пользователей.
1.2. Эрозия уникального торгового предложения (УТП).
Платформы десятилетиями накапливали данные, вольно или невольно создавая барьеры для входа. Однако ИИ-агенты получают доступ к открытым данным и анализируют информацию из множества источников, не завися от экосистемы одной платформы. Персонализация агентов превосходит алгоритмы платформ, а автоматизация охватывает весь жизненный цикл сделки — от поиска до контроля качества. В результате ценность платформы как хранилища данных и рекомендательной системы падает.
1.3. Фрагментация рынков и гиперконкуренция.
Вместо одной универсальной платформы появляется множество нишевых ИИ-агентов, каждый из которых специализируется на конкретной задаче (заказ такси, поиск авиабилетов, подбор персонала). Пользовательский агент выбирает оптимального исполнителя из тысяч вариантов. Это разрушает стратегию «заманивания» в замкнутую экосистему. Конкуренция смещается от борьбы за долю рынка внутри экосистемы к борьбе за лояльность на уровне целевой функции пользователя (фундаментального спроса).
2. Эмпирические данные: переломные моменты уже достигнуты
На сентябрь 2026 уже есть данные и конкретные цифры, подтверждающие необратимость процесса в ряде сегментов.
2.1. B2B-коммерция: перелом близок или даже пройден.
Согласно прогнозам Gartner (ведузая американская исследовательская и консалтинговая компания) на апрель 2026, 90% B2B-покупок будут опосредованы ИИ-агентами к 2028 году, что направит более $15 трлн через агентские биржи. Уже сейчас до 67% B2B-покупателей предпочитают опыт без участия посредника-представителя, а 45% использовали ИИ в последней покупке. Это означает, что в B2B платформы-посредники ощутимо теряют контроль над транзакциями.
2.2. SaaS-кризис: point-решения (узко-сфокусированные) умирают.
Gartner прогнозирует, что 35% point-product SaaS-инструментов будут заменены ИИ-агентами до 2030 года. Яркий пример: Tailwind CSS потерял ~80% выручки из-за агентов, генерирующих код без IDE. Salesforce сократил 4 000 рабочих мест в 2026 году. Агенты пишут sales-письма без CRM, генерируют отчёты без BI-дашбордов, обрабатывают «тикеты» без helpdesk (специализированный агрегатор технической поддержки). Это — пример прямой дезинтермедиации SaaS-платформ, хотя пока не полной.
2.3. Розничные маркетплейсы: приближение перелома.
Аналитическая компания Forrester (октябрь 2025) прогнозирует, что одна треть проектов розничных маркетплейсов будет заброшена, так как answer engines (персональные ИИ-агенты) перетягивают трафик. Исследователи из IDC (июль 2026) ожидает 10-кратный рост использования агентов среди компаний Global 2000 к 2027 году. Однако в B2C доверие к автономным покупкам остаётся низким: пока только 14% потребителей в США доверяют размещать заказы (Axis Intelligence Research, июль 2026). Но этот структурный потолок для полной автономии, постепенно поднимается.
2.4. Протокольная инфраструктура: фактические стандарты приняты.
Платформы электронной торговли Adobe Commerce, Shopify, WooCommerce, BigCommerce внедряют Universal Commerce Protocol (UCP) и Agentic Commerce Protocol (ACP). Это — критический инфраструктурный сдвиг, делающий агентскую коммерцию масштабируемой.
3. Сценарии трансформации: от «Перезагрузки» к «Интеграции»
Можно свести процесс трансформации платформ к трём пересекающимся и, частично, параллельным сценариям.
3.1. «Перезагрузка» (краткосрочный, 1–3 года).
Крупные платформы (Apple, Google, Microsoft, Amazon) интегрируют ИИ-агентов в свои экосистемы, становясь «операционными системами» для агентов. Они монетизируют доступ к API, данным и платежным системам, а не комиссии за транзакции. Это временная пауза: чем глубже интеграция, тем выше риск дальнейшей дезинтермедиации.
3.2. «Раздробление» (среднесрочный, 3–7 лет).
Доминирование универсальных платформ разрушается, сменяется диверсификацией (что, в общем-то, хорошо и оздоровляюще для некоторых рынков). Появляется множество нишевых агентов, конкурирующих между собой. Доля рынка, обслуживаемая агентами, превышает 18–25% — критический порог необратимости, так как далее наиболее вероятно развитие процесса по экспоненте. Пользователи переходят от одной платформы к набору специализированных агентов.
3.3. «Интеграция» (долгосрочный, 7+ лет).
Платформы трансформируются в «экономику доверия на опыте» — сервисы по запуску агентов, решающие сложные комплексные задачи. Оплата производится за результат, а не за часы. Критическая точка — появление ИИ-агентов, способных нести юридическую ответственность, владеть акциями и регистрировать фирмы. Здесь просто очевидна ведущая роль специализированного нормативного регулирования.
4. Скорость трансформаций. Оценка сроков и критических точек
Поместили в табличку примерные горизонты процессов:
|
Период |
Характеристика |
Ключевые события |
Критическая точка |
|
Краткосрочный (до 3 лет) |
Адаптация крупных платформ |
Интеграция ИИ для эффективности; первые коммерческие агенты |
Платформы предлагают готовые решения для развёртки агентов |
|
Среднесрочный (3–7 лет) |
Раздробление и гиперконкуренция |
Массовое появление нишевых агентов; фрагментация рынков |
Доля рынка через агентов >18–25% |
|
Долгосрочный (7+ лет) |
Интеграция и «экономика доверия» |
Трансформация платформ в сервисы по запуску агентов |
Появление агентов, несущих юридическую ответственность |
Таким образом, в B2B и SaaS замена платформ агентами идёт необратимо уже сейчас (сентябрь 2026), в рознице перелом приближается (2027–2028), а в B2C сдерживается настороженностью, |не|доверием и безопасностью. Полная замена с распадом платформ, конечно, маловероятна (как не умерли пока как класс моллы)— скорее гибридная модель: агенты для рутинных задач, платформы для сложных, эмоциональных, «судьбоносных» и «переломных» решений.
5. Важный аспект. Роль машиночитаемых сигналов и брендового трафика
Бренды в новой ситуации в теории будут терять значение и им придётся идти на разного рода маркетинговые ухищрения за рамками накопленного опыта и традиционных клиентских баз. ИИ-агенты не «чувствуют» бренд — они сканируют структурированные, верифицируемые неэмоциональные сигналы: ценовую прозрачность, надёжность исполнения, агрегированные отзывы, сертификации и т.д. В агентной коммерции «невидимая полка» становится реальностью: грубо говоря, если данные не структурированы, агент просто не увидит продукт. Бренды вынуждены инвестировать в schema.org, API, кросс-платформенную консистентность, иначе они проиграют даже имея сильное эмоциональное позиционирование и «хорошие истории» (кстати, здесь снова преимущества могут оказаться у китайских продуктов).
6. Ограничения и риски
Но, конечно, не всё так линейно и однозначно. Стоит иметь в виду и сильные сдерживающие факторы:
· Структурный потолок доверия в B2C: 65% потребителей доверяют ИИ сравнивать цены, но только 14% — размещать заказы. Это ограничивает автономную агентскую коммерцию.
· Инциденты с безопасностью: в 2026 году ИИ-агенты взломали 395 организаций в 48 странах, используя machine credentials — машинные аутентификации и авторизации. 188 задокументированных случаев ущерба без участия атакующих (cloud outages, robotaxi freezes). К моменту Вашего чтения будет, вероятно, уже больше и того и другого. Это может вызвать регуляторное торможение, и даже откат.
· Гонка за структурированием данных: все бренды внедряют schema (микроразметки), сигналы тонут в потоке и обесцениваются. Необходимо инвестировать в verifiable outcomes (измеряемые и проверяемые результаты).
· Зависимость от нового типа платформ: агенты работают через крупные платформы (Google, Amazon, ChatGPT и пр.), что создаёт риски новой монополизации.
· Цифровое неравенство: малые бренды не всегда могут инвестировать в structured data, API. В идеале необходимы государственные стандарты и shared infrastructure.
7. Резюме: «убьёт» ли ИИ платформенную экономику?
Нет, не убьёт полностью, но радикально трансформирует, возможно, до неузнаваемости с появлением сущностей и явлений, которые не просто сегодня предугадать. Считать ли это убийством, — это оценочное суждение.
Платформенная экономика целиком не исчезнет, но её роль изменится: из почти «обязательного» посредника она превратится в инфраструктурного провайдера или операционную систему для ИИ-агентов. Комиссионная модель уступит место оплате за доступ к API, данным и результатам.
Сроки:
· B2B и SaaS: перелом уже частично пройден (2026-2027). Замена необратима, 90% B2B-покупок через агентов к 2028, 35% SaaS-инструментов заменены к 2030.
· Розница: перелом приближается (2027–2029), но независимые маркетплейсы уже теряют трафик, как ранее потеряли его моллы.
· B2C: медленный рост, структурный потолок доверия (14% доверяют автономным покупкам). Полная автономия маловероятна до 2030+.
· Гибридная модель: агенты для рутинных задач, платформы для сложных, эмоциональных, high-stakes решений и предметов очень длительного или элитного потребления.
Таким образом, ИИ не столько «убивает» платформенную экономику, сколько заменяет её ядро — посредническую функцию — на новую парадигму, где ценность создаётся не контролем над транзакциями и их жёсткими «привязками», а способностью гибко решать комплексные задачи и предоставлять доверенные, проверенные машиночитаемые сигналы. Кто быстрее адаптируется, тот выживет. Остальные станут нишевыми игроками (как осенние фруктово-овощные рынки), поставщиками для узкого «элитного» спроса, или исчезнут.




 Меню
 Знания
 События
 Новости
 Курсы валют