


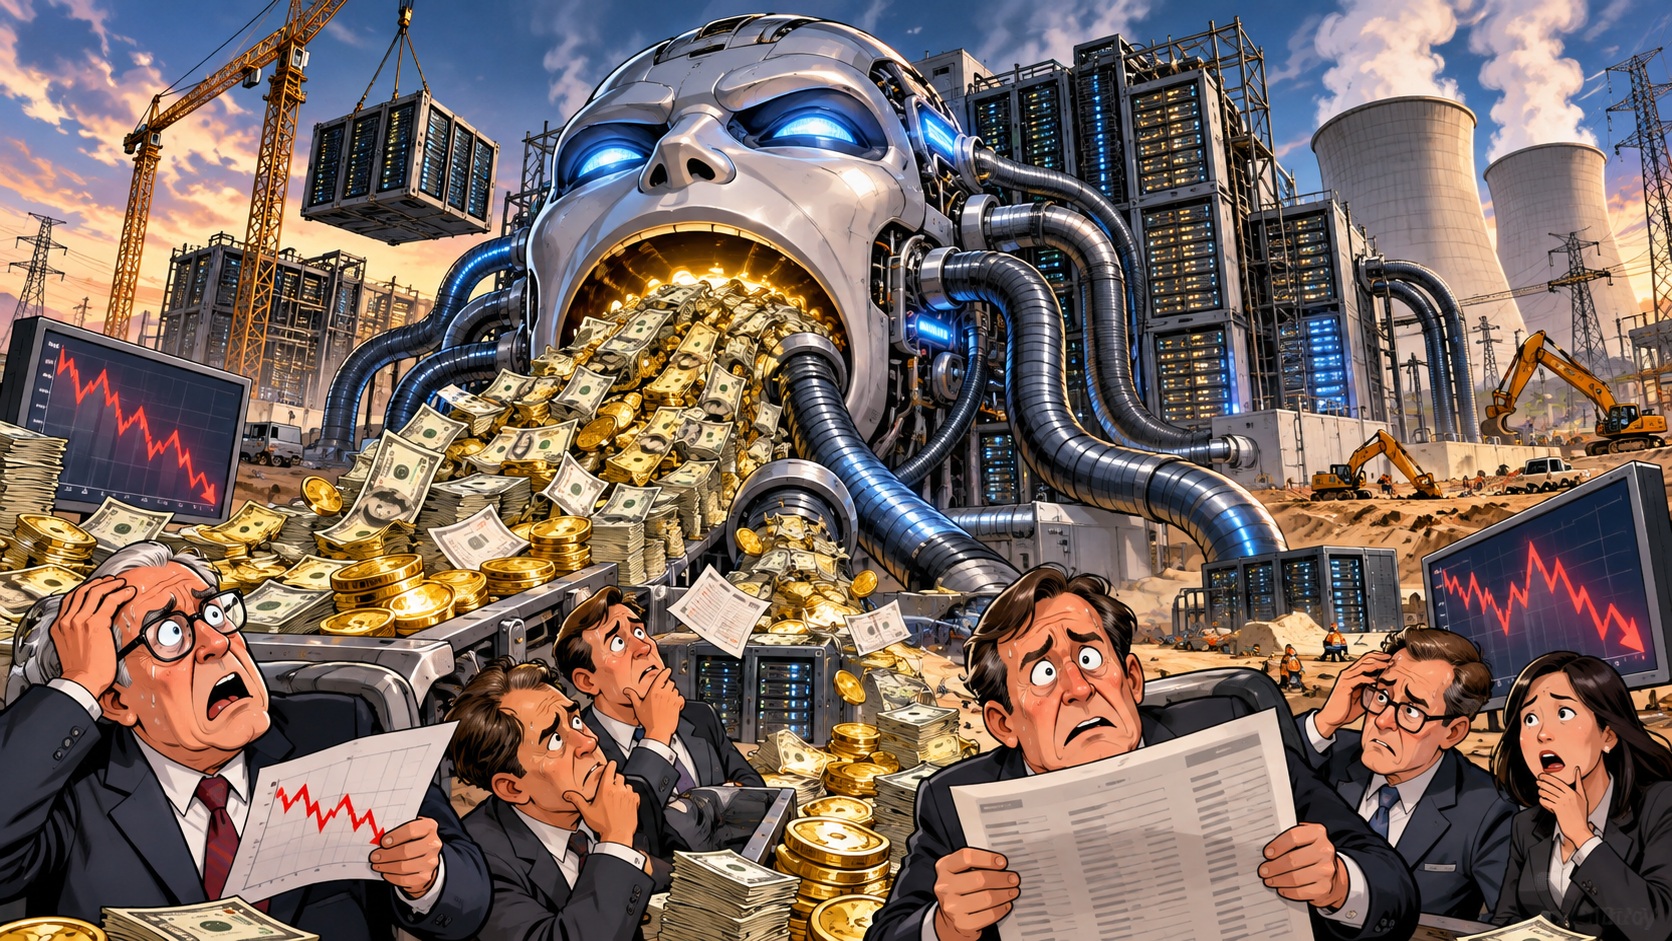
Глобальный рынок искусственного интеллекта столкнулся с новой проблемой — стоимость строительства дата-центров и закупки вычислительных мощностей растёт быстрее, чем уверенность инвесторов в их окупаемости. По оценке Morgan Stanley, к 2028 году ИИ-инфраструктуре потребуется $1,5 трлн внешнего финансирования.
Крупнейшие технологические компании продолжают направлять миллиарды долларов на развитие искусственного интеллекта. Однако инвесторы всё чаще задаются вопросом: когда эти вложения начнут приносить прибыль? По информации Reuters, сразу несколько событий усилили опасения финансовых рынков. OpenAI сообщила инвесторам, что её выручка в годовом выражении по состоянию на сентябрь составляла почти $50 млрд, что ниже ранее обозначенного ориентира. Австралийский оператор дата-центров Firmus отказался от планировавшегося IPO на $5 млрд, предпочтя привлечение частного капитала. Одновременно SpaceX, Broadcom и Oracle готовятся привлекать дополнительные миллиарды долларов для закупки высокопроизводительных чипов, необходимых для работы ИИ.
$1,5 трлн на строительство ИИ-инфраструктуры
 Читайте также
Kimi K3 бросает вызов лидерам ИИ: что умеет новая модель Moonshot AI

Аналитики Morgan Stanley прогнозируют, что к 2028 году отрасли потребуется около $1,5 трлн внешнего финансирования. Основные расходы связаны со строительством дата-центров, закупкой графических ускорителей, систем охлаждения и созданием энергетической инфраструктуры. Проблема заключается в том, что такие инвестиции требуют значительных первоначальных затрат, тогда как получение прибыли может растянуться на годы. Ситуацию осложняет рост процентных ставок. Из-за энергетического кризиса и инфляционного давления стоимость заёмного капитала увеличивается, делая строительство новых вычислительных центров дороже.
Может ли ИИ оказаться финансовым пузырём?
Растущие расходы не означают, что искусственный интеллект перестал быть перспективной технологией. Однако между технологическим потенциалом и финансовой окупаемостью возникает всё более заметный разрыв. Компании инвестируют в инфраструктуру, рассчитывая на будущий спрос со стороны бизнеса и потребителей. Но пока остаётся открытым вопрос, насколько быстро доходы от ИИ-сервисов смогут покрыть стоимость оборудования, электроэнергии и обслуживания долгов.
Для инвесторов формируются три основных риска:
— Переизбыток мощностей. Если спрос на ИИ окажется ниже прогнозов, часть дата-центров может работать с недостаточной загрузкой.
— Высокая долговая нагрузка. Рост ставок увеличивает расходы на обслуживание заёмного капитала.
— Давление на прибыль. Конкуренция между ИИ-компаниями может ограничивать стоимость подписок и корпоративных услуг.
Особенно уязвимыми могут оказаться компании, финансирующие строительство инфраструктуры преимущественно за счёт кредитов.
Что будет с рынком искусственного интеллекта?
В ближайшие годы инвесторы могут перейти от оценки масштабов инвестиций к анализу реальных денежных потоков. Преимущество получат компании, способные доказать, что их ИИ-продукты приносят устойчивую прибыль, а вычислительные мощности используются эффективно. Это также может изменить структуру рынка: вместо бесконечного увеличения числа графических процессоров компании начнут активнее инвестировать в оптимизацию моделей, снижение энергопотребления и удешевление вычислений.
Вывод: искусственный интеллект продолжает развиваться, но его экономическая модель проходит серьёзную проверку. Главный вопрос уже не в том, насколько мощными станут нейросети, а в том, смогут ли компании заработать достаточно, чтобы оправдать триллионные инвестиции. Если доходы не оправдают ожиданий, рынок может столкнуться с сокращением финансирования и переоценкой стоимости технологических компаний.




 Меню
 Знания
 События
 Новости
 Курсы валют