


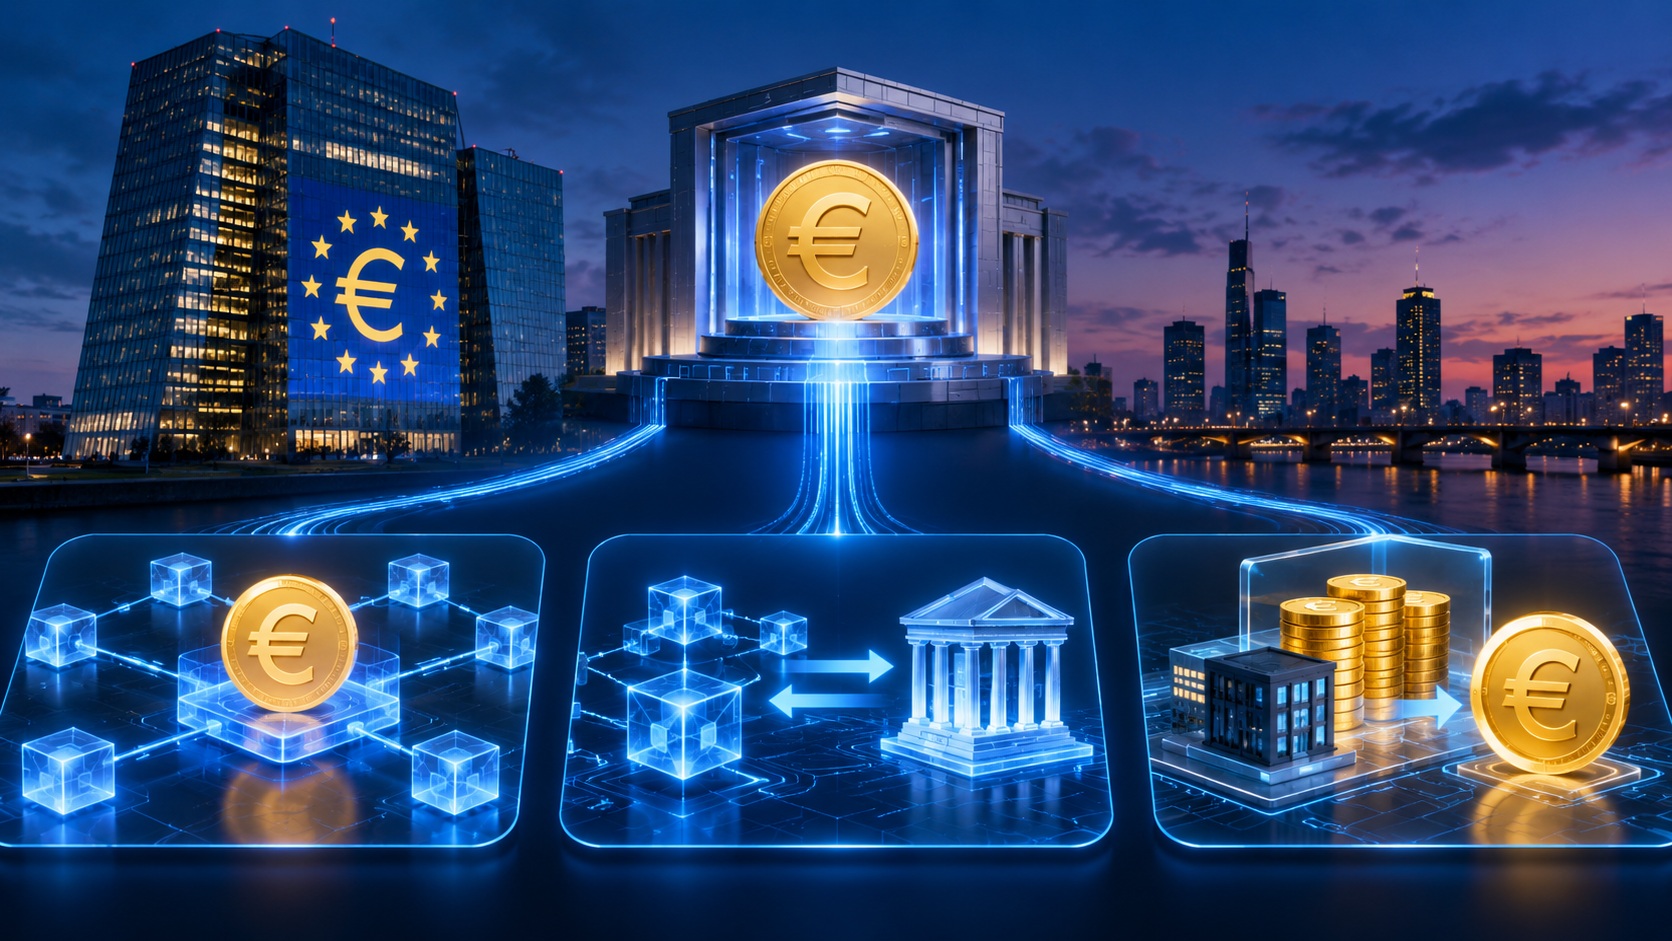
Европейский центральный банк рассматривает три варианта интеграции денег центрального банка в инфраструктуру на базе распределенных реестров (DLT). Цель — обеспечить расчеты по токенизированным активам непосредственно или через связку с деньгами центробанка, сохранив при этом существующую двухуровневую банковскую систему. Член исполнительного совета ЕЦБ Изабель Шнабель представила три возможные модели на конференции Future of Money Банка Англии в Лондоне.
Три варианта от ЕЦБ
 Читайте также
Circle и Tether заморозили криптовалюту хакеров после взлома Bitget
Первый — выпуск резервов непосредственно в программируемой DLT-среде. В этом случае деньги центрального банка фактически становятся нативным активом цифровой платформы. Расчеты с токенизированными ценными бумагами и другими активами могут происходить внутри одной инфраструктуры.
Второй — соединение блокчейн-платформ с существующей системой расчетов ЕЦБ. Сами резервы не токенизируются: операции в DLT синхронизируются с традиционной платежной инфраструктурой. Такой вариант позволяет внедрять токенизацию без полного переноса расчетной системы на блокчейн.
Именно этот подход уже используется в проекте Pontes, запущенном Евросистемой 21 сентября 2026 года. Он связывает рыночные DLT-платформы с TARGET Services и позволяет проводить оптовые расчеты по токенизированным активам в деньгах центрального банка. Функциональность Pontes планируется постепенно расширять до 2028 года.
Третий вариант — токены, полностью обеспеченные резервами центробанка.** Частная организация размещает резервы в центральном банке и выпускает соответствующие расчетные токены. Однако такой токен будет обязательством частного эмитента, а не прямым требованием к ЕЦБ.
Зачем ЕЦБ выводить деньги в DLT
Одна из главных проблем токенизированных рынков — отсутствие универсального и практически безрискового расчетного актива непосредственно внутри DLT-инфраструктуры. Если ценные бумаги существуют в блокчейне, а деньги остаются в отдельной традиционной системе, участникам приходится синхронизировать две инфраструктуры. Размещение денег центробанка в той же или совместимой цифровой среде позволяет проводить так называемые атомарные расчеты: передача актива и денег происходит одновременно — либо выполняются обе части сделки, либо ни одна. Смарт-контракты также позволяют автоматизировать расчеты, выплаты и другие операции.
Pontes сейчас, Appia — следующий этап
Помимо уже работающего Pontes, ЕЦБ развивает долгосрочный проект Appia. Он должен определить архитектуру будущего европейского токенизированного финансового рынка. Рассматриваются разные варианты: единый европейский реестр, инфраструктура Евросистемы, связанная с частными DLT-сетями, либо несколько совместимых между собой реестров. Итоговую концепцию Appia планируется представить к 2028 году. При этом ЕЦБ не планирует устранять коммерческие банки из системы. Деньги центрального банка должны остаться основой окончательных расчетов, тогда как банки продолжат обслуживать клиентов, выпускать депозитные деньги и предоставлять финансовые услуги.
Фактически речь идет не просто о «переносе евро в блокчейн». ЕЦБ пытается создать инфраструктуру, в которой токенизированные ценные бумаги, банковские депозиты, стейблкоины и деньги центрального банка смогут работать в единой или взаимосвязанной цифровой среде.




 Меню
 Знания
 События
 Новости
 Курсы валют