


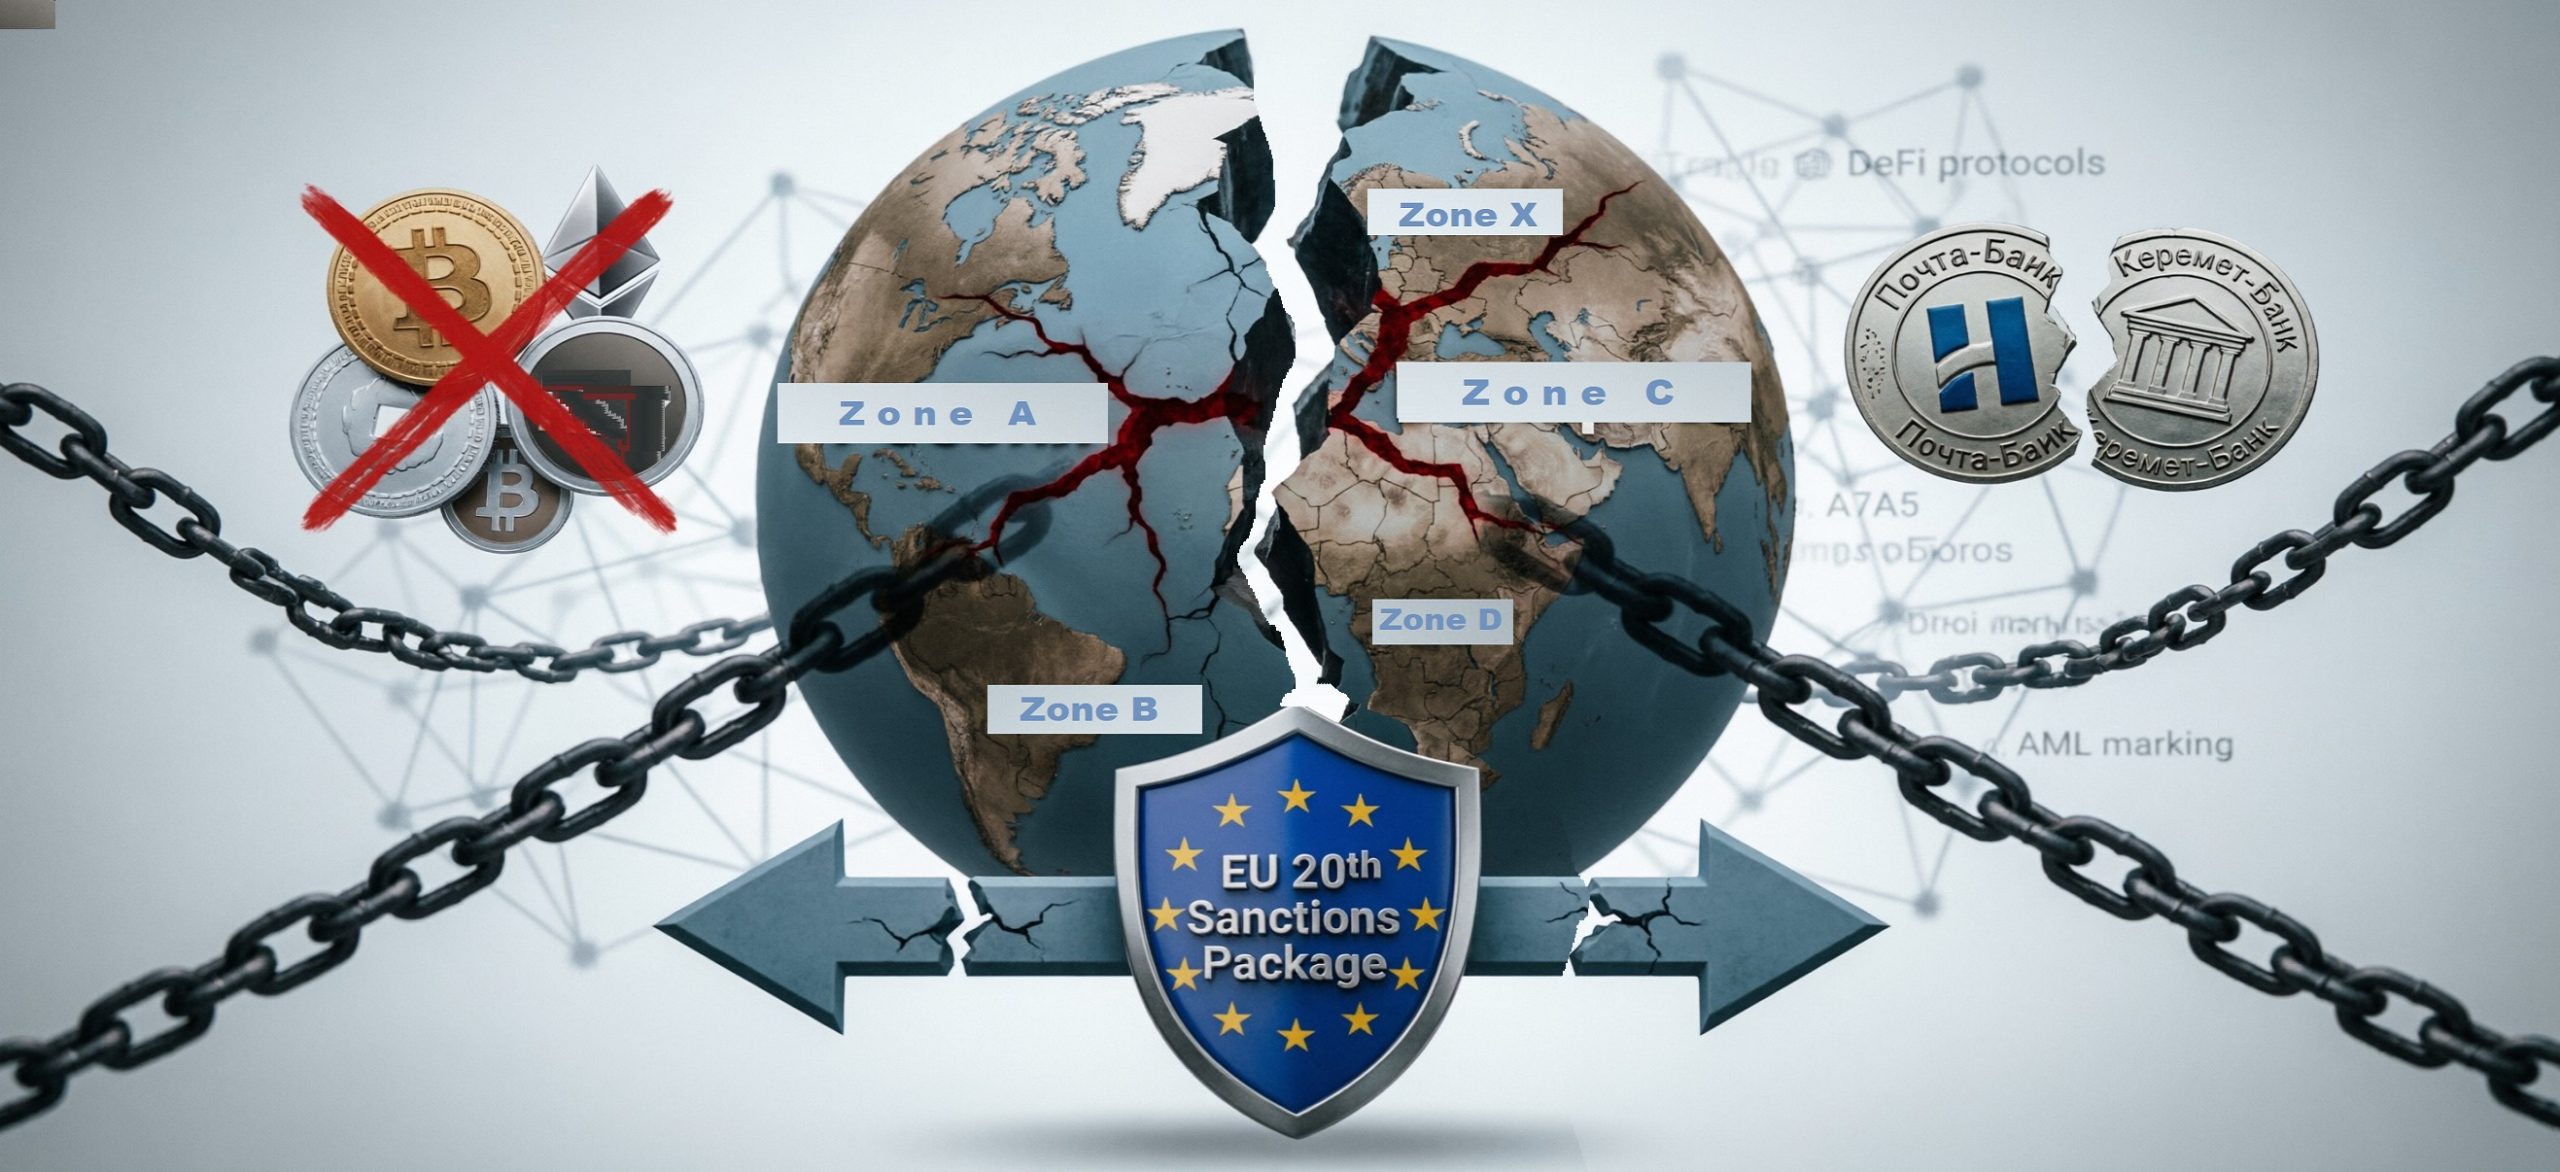
Вступление в силу 24 мая 2026 года 20-го пакета санкций Евросоюза стало поворотным моментом для крипторынка России и Беларуси. Запрет на операции с российскими криптоплатформами, блокировка рублёвых стейблкоинов RUBx и цифрового рубля, а также первые санкции против криптоинфраструктуры третьих стран (Кыргызстан) — всё это уже изменило ландшафт. Что произошло за первые дни и что будет в ближайшем будущем? Разбираемся на основе фактических данных и экспертных оценок.
Главный удар — по маршрутам движения средств (ликвидности)
20-й пакет ЕС ввёл прямой секторальный запрет на транзакции с любыми российскими криптоплатформами, обменниками и провайдерами криптоуслуг (CASP). Под запрет также попали операции с цифровым рублём и рублёвым стейблкоином RUBx. Для Беларуси эффект проявился через ужесточение контроля: белорусские платформы и контрагенты теперь автоматически попадают в зону повышенного AML/санкционного риска у иностранных партнёров.
 Читайте также
Андрей Перфилов: ИИ помогает перейти от рутины к смыслам

Ключевая особенность: санкции бьют не по технологии блокчейна, а по инфраструктуре — банкам, платёжным провайдерам, биржам, OTC и P2P-посредникам. Актив может остаться тем же экономически, но стать хуже продаваемым и чаще проверяемым.
Как это ударило по банкам
Расширение санкционного списка добавило ещё 20 российских банков — теперь их всего 70, включая «Почта-банк», «Русский стандарт», УБРиР. Кроме того, запрещено использование расчётных агентов, «зеркальных» счетов и клиринга для обхода ограничений. Косвенный эффект: банки стали жёстче фильтровать любые платежи, связанные с криптопосредниками, особенно при наличии российского или белорусского следа. Результат — рост отказов, удлинение комплаенс-проверок и удорожание трансграничных расчётов.
Что происходит с криптоплатформами
Российские платформы потеряли прямой доступ к европейским контрагентам, партнёрам и ликвидности. AML-сервисы начали активно маркировать российские и белорусские криптосервисы как «100% sanctions». Эксперты (например, глава сервиса Exved Сергей Менделеев) предупреждают: активы, хранящиеся на российских платформах, рискуют стать «тыквой» — практически бесполезными за пределами страны. Беларусь, ранее считавшаяся «тихой гаванью» для крипты, теперь объединена в единую санкционную зону риска с Россией.
Владельцы криптоактивов: главный риск — «грязная» история активов
Для обычных владельцев ключевой эффект — рост санкционной «метки» у актива. Крипта, купленная на российских или белорусских площадках, может получить негативную маркировку. Крупные европейские биржи и обменники в ответ отказывают в обслуживании, блокируют вывод средств, замораживают счета или требуют подтверждения источника средств. Особенно чувствительны стейблкоины и активы, часто используемые в P2P и кросс-бордерных переводах.
Первые цифры: потери и рост (сценарный прогноз на 12 месяцев)
Стейблкоин RUBx, вероятно, понесёт самые тяжёлые потери. В базовом сценарии (вероятность 50%) объём RUBx сократится на 80–90% за 12 месяцев после введения санкций. Остаточный объём составит примерно 100–200 млрд рублей, а комиссии за обмен вырастут на 25–35%. Причина — полный запрет со стороны ЕС и блокировка европейских контрагентов.
В оптимистичном сценарии (вероятность 30%) потери составят 50–60%, остаточный объём будет около 300–400 млрд рублей, комиссии вырастут на 10–15% за счёт частичного перемещения в дружественные юрисдикции (Кыргызстан, ОАЭ). В пессимистичном сценарии (вероятность 20%) объём RUBx рухнет на 95–100% (остаток менее 50 млрд рублей) при росте комиссий на 50–70% — это будет полная изоляция и иссякание ликвидности.
Главный вывод: RUBx внесён в список запрещённых активов ЕС (Annex LIII), два из трёх основных каналов расчётов (банковский и европейский) закрыты. Актив либо почти «исчезнет», либо останется нишевым (до 5% рынка) в дружественных юрисдикциях.
Что произойдёт с USDT?
Tether, напротив, наиболее вероятно, станет основным замещающим инструментом. В базовом сценарии объём USDT в России вырастет на 30–40%. Новый объём операций достигнет примерно 9,5–10 трлн рублей. Доля USDT в остатках россиян на биржах увеличится с 15,9% до 20–25%, а комиссии за обмен USDT/RUB вырастут на 15–25%.
В оптимистичном сценарии рост объёма составит 50–70% (до 11–12 трлн рублей), доля достигнет 25–30%, комиссии вырастут умеренно — на 8–12% — за счёт активного использования дружественных юрисдикций (ОАЭ, Турция, Казахстан). В пессимистичном сценарии рост будет скромнее — всего 10–20% (объём около 8 трлн рублей), доля составит 17–18%, а комиссии подскочат на 30–40% из-за усиления комплаенс-контроля со стороны Tether Ltd. и блокировок кошельков.
Предварительный вывод: USDT станет доминирующим стейблкоином для трансграничных платежей, но одновременно возрастёт риск комплаенс-блокировок от эмитента.
Что произойдёт с биткоином?
Биткоин и вся связанная с ним экосистема понесёт умеренные потери. В базовом сценарии объём BTC в России снизится на 10–15%, остаточный объём составит около 4,5–5 трлн рублей. Волатильность вырастет на 20–30%, комиссии за обмен BTC/RUB — на 20–30%. Причина — частичный переток ликвидности в USDT для практических трансграничных платежей при сохранении внутреннего спроса.
В оптимистичном сценарии объём BTC даже вырастет на 5–10% (до 5,5–6 трлн рублей) за счёт роли биткоина как «суверенного» актива, независимого от цензуры. Волатильность увеличится всего на 10–15%, комиссии — на 10–15%. В пессимистичном сценарии падение объёма составит 25–35% (до 3–3,5 трлн рублей) при росте волатильности на 50–70% и комиссий на 40–50% — из-за блокировок европейских контрагентов и паники.
Предварительный вывод: биткоин потеряет 10–15% объёма в базовом сценарии, но сохранит ценность как «цифровое золото» (немного ухудшенной пробы) и средство сбережения с пониженной торговой активностью.
Чего ждать дальше?
Три линии «усиления эффекта» видятся следующими. Во-первых, банки будут ещё жёстче фильтровать платежи, связанные с криптообменом и P2P. Будет продолжаться дальнейшее сужение коридоров для международных расчётов, а стоимость комплаенса продолжит расти.
Во-вторых, криптоплатформы усилят геоблоки и требования KYC/AML, а также могут потерять часть международной ликвидности. Для России после 1 июля 2026 года (введение экспериментального правового режима для криптобирж) существует риск получить изолированный внутрироссийский инструмент, который станет лёгкой мишенью для санкций.
В-третьих, владельцы активов будут чаще сталкиваться с необходимостью дисконта при продаже, запросами на подтверждение источника средств и отказами в приёме токенов на крупных международных площадках.
Декриптификация финансовых систем? Возможна, но не полностью
Под «декриптификацией» здесь понимается сужение роли криптоактивов в трансграничных платежах, трейдинге и доступе к внешней ликвидности. Вероятность этого процесса оценивается как высокая для России и умеренно высокая для Беларуси.
Возможны три сценария.
Мягкий сценарий. В России часть трейдинга уйдёт на лицензированные площадки, но «серый» сегмент сохранится. В Беларуси установится «смешанная» модель: часть криптоопераций будет жить в легальном поле, часть уйдёт в P2P и внешние OTC. Крипта не исчезнет, но станет более дорогой и формализованной.
Базовый сценарий. В России большая часть трейдинга уйдёт в регулируемый контур, иностранные биржи потеряют доступ к российским пользователям. В Беларуси усилится зависимость от связки с Россией и от «дружественных» юрисдикций. Доля свободного криптотрейдинга упадёт, вырастут комиссии, KYC и санкционные фильтры.
Жёсткий сценарий. В России иностранные площадки будут заблокированы, нелегальный трейдинг криминализуют. В Беларуси банки и платформы резко сократят криптопотоки, внешняя ликвидность сузится. Крипта станет нишевым инструментом для ограниченных сценариев, а не массовым трейдинговым рынком.
Россия останется более вероятным центром жёсткой «декриптификации» трейдинга. Беларусь будет центром частичной и вынужденной адаптации.
Формирование трёх «криптозон» в мире
20-й пакет ускорит глобальную фрагментацию крипторынка.
Западно-регуляторная зона (ЕС, США, Великобритания, страны ОЭСР) будет характеризоваться строгим комплаенсом — MiCA в ЕС, правилами FATF Travel Rule, обменом данных по OECD CARF. Здесь будет действовать полный запрет на услуги российских криптопровайдеров и на операции с RUBx и цифровым рублём. Крипта станет «белой», но с жёстким контролем и де-факто отсечением от российского рынка.
Квази-независимая (буферная) зона включит страны-посредники — Кыргызстан, ОАЭ, Казахстан, Турцию, Сербию. Они не будут вводить автоматических санкций против России, но станут стремиться сохранить отношения с ЕС, поэтому превратятся в «буферные» центры для криптоплатежей и стейблкоинов. Однако риск вторичных санкций возрастёт: ЕС уже ввёл санкции против киргизской криптоплатформы, торгующей рублёвым стейблкоином A7A5, и против «Керемет-Банка» за помощь в обходе ограничений.
«Суверенная» зона (Россия, Китай, Иран, отчасти Беларусь) будет использовать криптовалюты для обхода санкций и развивать собственные CBDC и закрытые криптоинфраструктуры. Россия введёт уголовную ответственность за работу «серых» обменников, но параллельно будет развивать криптоэкспорт и эксперименты с цифровым рублём. Китай сохранит жёсткий запрет на криптоторговлю, но продолжит развивать цифровой юань и криптоинфраструктуру для расчётов с дружественными странами.
Прогноз по ликвидности, стейблкоинам и OTC
В базовом сценарии (вероятность 50%) ликвидность рублёвых стейблкоинов сократится на 60–70% с перетоком в USDT/USDC и OTC. Запрет RUBx перекроет два из трёх основных каналов расчётов. Комиссии за OTC-переводы вырастут на 15–30%, рынок частично уйдёт на децентрализованные платформы и P2P. Волатильность санкционных активов (RUBx, BTC в российском контуре) возрастёт, но пока не ясно как (возможно, до 20%).
В оптимистичном сценарии (вероятность 30%) частично сохранится ликвидность через децентрализованные биржи и дружественные юрисдикции (Кыргызстан, ОАЭ, Казахстан). Возможно развитие лицензированных рублёвых стейблкоинов (например, A7A5) с дружественными странами, что создаст нишевую ликвидность. OTC-рынок адаптируется через ОАЭ и Турцию, комиссии вырастут лишь на 5–10%, волатильность останется умеренной (10–15%). В долгосрочном тренде будут развиваться «суверенные рельсы» — системы Мир, CIPS, SPFS и криптоинфраструктура, независимая от SWIFT.
В пессимистичном сценарии (вероятность 20%) наступит полная изоляция российского крипторынка: ликвидность упадёт на 80–90%, RUBx исчезнет полностью, стейблкоины, связанные с РФ, попадут под полный запрет, вырастут теневые токены и закрытые платёжные рельсы. OTC-рынок будет заблокирован европейскими регуляторами, теневой объём вырастет на 40–50%, волатильность подскочит до 50–70%. В долгосрочной перспективе — полная изоляция санкционных стран и рост «криптовойны» с блокировками.
Вместо итога: рабочие гипотезы
· 20-й пакет уже повлиял заметно. Сильнее всего пострадали банки РФ, российские криптоплатформы и инфраструктура стейблкоинов, завязанная на обход санкций.
· Дальнейший эффект будет нарастать не через одномоментный запрет «всего», а через накопление комплаенс-барьеров, рост издержек и постепенное сужение нормальных маршрутов ликвидности.
· USDT станет доминирующим инструментом для трансграничных расчётов в регионе. В базовом сценарии его объём в РФ вырастет на 30–40%, доля в остатках россиян достигнет 20–25%. Но одновременно возрастёт риск блокировок со стороны эмитента Tether Ltd.
· RUBx практически исчезнет как массовый инструмент — потеря 80–90% объёма в базовом сценарии. Он либо останется нишевым активом (до 5% рынка) в дружественных юрисдикциях, либо уйдёт в тень.
· Биткоин сохранит роль «цифрового золота», но его объём в РФ снизится на 10–15%. Чистый биткоин без «грязной» истории происхождения по-прежнему останется наиболее беспроблемно ликвидным и приемлемым на международных площадках.
· Мир криптыовалют фрагментируется на три зоны. Для российских и белорусских участников это будет означать более дорогой, медленный и непредсказуемый доступ к глобальной ликвидности.
· «Декриптификация» финансовых систем России и Беларуси вероятно, станет не гиперболой, а реальным трендом. Криптовалюта всё меньше будет работать как свободный рынок и всё больше — как регулируемый, санкционно чувствительный и комплаенс-зависимый контур.
Предварительный прогноз на 12–15 месяцев: USDT укрепит доминирование, но окажется под растущим риском блокировок. Биткоин останется средством сбережения с пониженной торговой активностью. RUBx либо исчезнет, либо станет малозначимым нишевым активом. Главный вызов для держателей криптоактивов в регионе — доказательство чистоты происхождения средств и избегание любых «санкционных» окрашивающих маршрутов, особенно проходящих через российские или белорусские платформы.




 Меню
 Знания
 События
 Новости
 Курсы валют